Der Optionsmarkt — die komplette Analyse
Von der ersten Option bis zum Gamma-Regime: Grundlagen, Griechen, Volatilität, Marktstruktur und Market Maker, Delta-Hedging und GEX, Strategien, Risiko und Praxis — in neun Teilen.
Ausbildungs- und Nachschlagetext, Stand 25. August 2026. Wie Optionen funktionieren, wer den Markt stellt und warum das Absicherungsverhalten der Market Maker auf den Markt zurückwirkt: Grundlagen, Griechen, Volatilität, Marktstruktur, GEX, Strategien, Risiko und Praxis — für Einsteiger verständlich, für Fortgeschrittene mit Tiefgang.
Über diesen Text
Dieser Text ist eine vollständige Analyse des börsengehandelten Optionsmarkts: was Optionen sind und wie sie bepreist werden, welche Kräfte — die «Griechen» — ihren Wert treiben, wie gross der Markt ist und wer ihn stellt, und vor allem, wie das Absicherungsverhalten der Market Maker auf den Markt zurückwirkt (Delta-Hedging, Gamma-Regime, GEX). Den Abschluss bilden Strategien, Risikomanagement und ein sauberer Handelsprozess. Zahlen und Fakten stammen aus Primärquellen (OCC, Cboe, SpotGamma, Eurex und andere); die Mechanik von Hedging-Regimen und Erkenntnisstufen folgt dem Schulungsmaterial von MarketLab × ATAS und eigenen Mitschriften — alle Quellen stehen in Abschnitt 9.4.
So liest du ihn: Teil 1 bis 3 bauen das Fundament — wer Optionen noch nie gehandelt hat, beginnt dort. Teil 4 und 5 erklären, wie der Markt hinter den Kulissen funktioniert; hier liegt der Schwerpunkt: Market Maker, Delta-Hedging, Gamma-Regime, GEX. Teil 6 bis 8 behandeln Strategien, Risiko und Spezialthemen. Wer Erfahrung hat, springt zu Teil 5 und 8. Die Profi-Ecken vertiefen einzelne Themen mathematisch oder methodisch und dürfen beim ersten Lesen übersprungen werden.
Bevor es losgeht. Optionen sind kein schnelles Geld, sondern ein Werkzeugkasten: Man kann mit ihnen Risiko kaufen, Risiko verkaufen, Risiko umbauen — und man kann sich mit ihnen ruinieren, wenn man die Mechanik nicht versteht. Dieser Text liefert die Mechanik. Die Disziplin musst du liefern.
Das Wichtigste in zehn Sätzen
- Eine Option ist ein handelbares Recht: Der Käufer erwirbt gegen Prämie das Recht, einen Basiswert zu einem festen Preis zu kaufen (Call) oder zu verkaufen (Put) — der Verkäufer übernimmt die Pflicht.
- Es gibt deshalb vier Grundpositionen, nicht zwei: Long Call, Long Put, Short Call, Short Put. Erst die Position — Kauf oder Verkauf — macht die Richtung, nicht der Optionstyp.
- Der Optionspreis besteht aus innerem Wert und Zeitwert; der Zeitwert hängt von Restlaufzeit und impliziter Volatilität ab und verfällt bis zum Verfallstag auf null.
- Die Griechen sind das Cockpit: Delta (Kursreaktion), Gamma (Änderung des Deltas), Theta (Zeitwertverfall pro Tag), Vega (Reaktion auf Volatilität).
- Die implizite Volatilität ist die Wettervorhersage des Marktes — sie sagt nicht, wohin es geht, sondern wie stark es voraussichtlich schwankt.
- Der US-Optionsmarkt ist auf Rekordkurs: 15.2 Milliarden Kontrakte 2025, 2026 läuft es auf über 18 Milliarden hinaus; über die Hälfte des S&P-500-Indexoptionsvolumens verfällt noch am Handelstag (0DTE).
- Market Maker stellen fortlaufend An- und Verkaufspreise, verdienen am Spread — nicht an deiner Richtung — und sichern ihr Buchrisiko über Delta-Hedging ab.
- Je nach Positionierung wirkt dieses Hedging dämpfend (Long-Gamma-Regime) oder verstärkend (Short-Gamma-Regime) auf den Markt — das ist der Kern von Kennzahlen wie GEX.
- GEX ist ein modelliertes Lagebild unter offengelegten Annahmen, kein Signal: Beobachtet sind nur Optionskette, Open Interest und Kurs — die Dealer-Seite bleibt eine Annahme.
- Unser Prüfprozess vor jedem Trade: Lagebild → Risiko → Gegenbefund → Entscheidung. «Beobachten» und «kein Trade» sind vollwertige Ergebnisse.
Teil 1 — Was ist eine Option? Die Grundlagen
Eine Option ist ein standardisierter Vertrag zwischen zwei Parteien über einen Basiswert — eine Aktie, einen Index, einen ETF, einen Future oder eine Kryptowährung. Der Käufer zahlt eine Prämie und erhält dafür ein Recht. Der Verkäufer, der Stillhalter, erhält die Prämie und übernimmt dafür eine Pflicht. Diese Asymmetrie — Recht gegen Pflicht, Prämie gegen Risiko — ist der Kern des gesamten Optionsmarkts.
Der Vergleich, der fast immer passt, ist die Versicherung: Wer einen Put auf seine Aktien kauft, kauft eine Kursversicherung. Er zahlt eine Prämie, und tritt der Schadensfall ein — der Kurssturz —, gleicht die Option den Schaden unterhalb des vereinbarten Niveaus aus. Wer den Put verkauft, ist die Versicherungsgesellschaft: Er kassiert laufend Prämien und trägt im Schadensfall das Risiko. Beide Rollen sind legitim, beide können profitabel sein — sie haben nur völlig verschiedene Risikoprofile.
1.1 Die Vokabeln: Strike, Verfall, Prämie, Multiplikator
- Call: das Recht, den Basiswert zum festgelegten Preis zu kaufen.
- Put: das Recht, den Basiswert zum festgelegten Preis zu verkaufen.
- Strike (Basispreis): der im Vertrag festgelegte Kauf- oder Verkaufspreis.
- Verfallstag (Expiry): der Tag, an dem das Recht erlischt. Es gibt monatliche Standardverfälle (dritter Freitag), Wochenverfälle und bei grossen Indizes tägliche Verfälle.
- Prämie: der Preis der Option — vom Käufer gezahlt (Debit), vom Verkäufer vereinnahmt (Credit).
- Multiplikator: Ein US-Aktienoptionskontrakt bezieht sich auf 100 Aktien; eine Prämie von 2.50 $ kostet also 250 $. Indexoptionen haben eigene Multiplikatoren: SPX 100 $ pro Punkt, DAX-Optionen (ODAX) 5 € pro Punkt, EURO-STOXX-50-Optionen (OESX) 10 € pro Punkt.
- Open Interest (OI): die Zahl der offenen, noch nicht glattgestellten Kontrakte je Strike und Verfall — gemeldeter Bestand, kein Handelsvolumen.
1.2 Vier Rollen, zwei Knöpfe: die Grundpositionen
Das Bild aus dem Schulungsmaterial von MarketLab × ATAS ist einfach: vier Rollen, zwei Knöpfe. Ein Call macht dich nicht automatisch bullisch, ein Put nicht automatisch bärisch. Erst der Knopf, den du drückst — kaufen (Long) oder verkaufen (Short) —, entscheidet über die Richtung. Der Käufer zahlt die Prämie, der Stillhalter nimmt sie ein.
Daraus folgt, was viele Anfänger übersehen: Es gibt vier Optionstypen, nicht zwei. Mit einem Put lässt sich eine bullische Position bauen (Short Put), mit einem Call eine bärische (Short Call). Die Marktmeinung steckt in der Kombination aus Optionstyp und Handelsrichtung — nie im Optionstyp allein.
| Position | Erwartung | Recht / Pflicht | Prämie | Max. Gewinn / Verlust |
|---|---|---|---|---|
| Long Call | Kurs steigt | Recht zu kaufen | zahlt (Debit) | unbegrenzt / Prämie |
| Long Put | Kurs fällt | Recht zu verkaufen | zahlt (Debit) | Strike − Prämie / Prämie |
| Short Call | Kurs fällt oder bleibt stehen | Pflicht zu liefern | erhält (Credit) | Prämie / unbegrenzt |
| Short Put | Kurs steigt oder bleibt stehen | Pflicht zu kaufen | erhält (Credit) | Prämie / Strike − Prämie |
Auffällig: Der Stillhalter gewinnt in zwei von drei Szenarien (der Kurs läuft in seine Richtung oder bleibt stehen), der Käufer nur in einem — dafür ist der Gewinn des Stillhalters auf die Prämie begrenzt, während der Käufer das grosse asymmetrische Auszahlungsprofil besitzt. Optionen verkaufen heisst: oft kleine Gewinne, selten grosse Verluste. Optionen kaufen heisst: oft kleine Verluste, gelegentlich grosse Gewinne. Keines von beiden ist besser — es sind zwei Geschäftsmodelle.
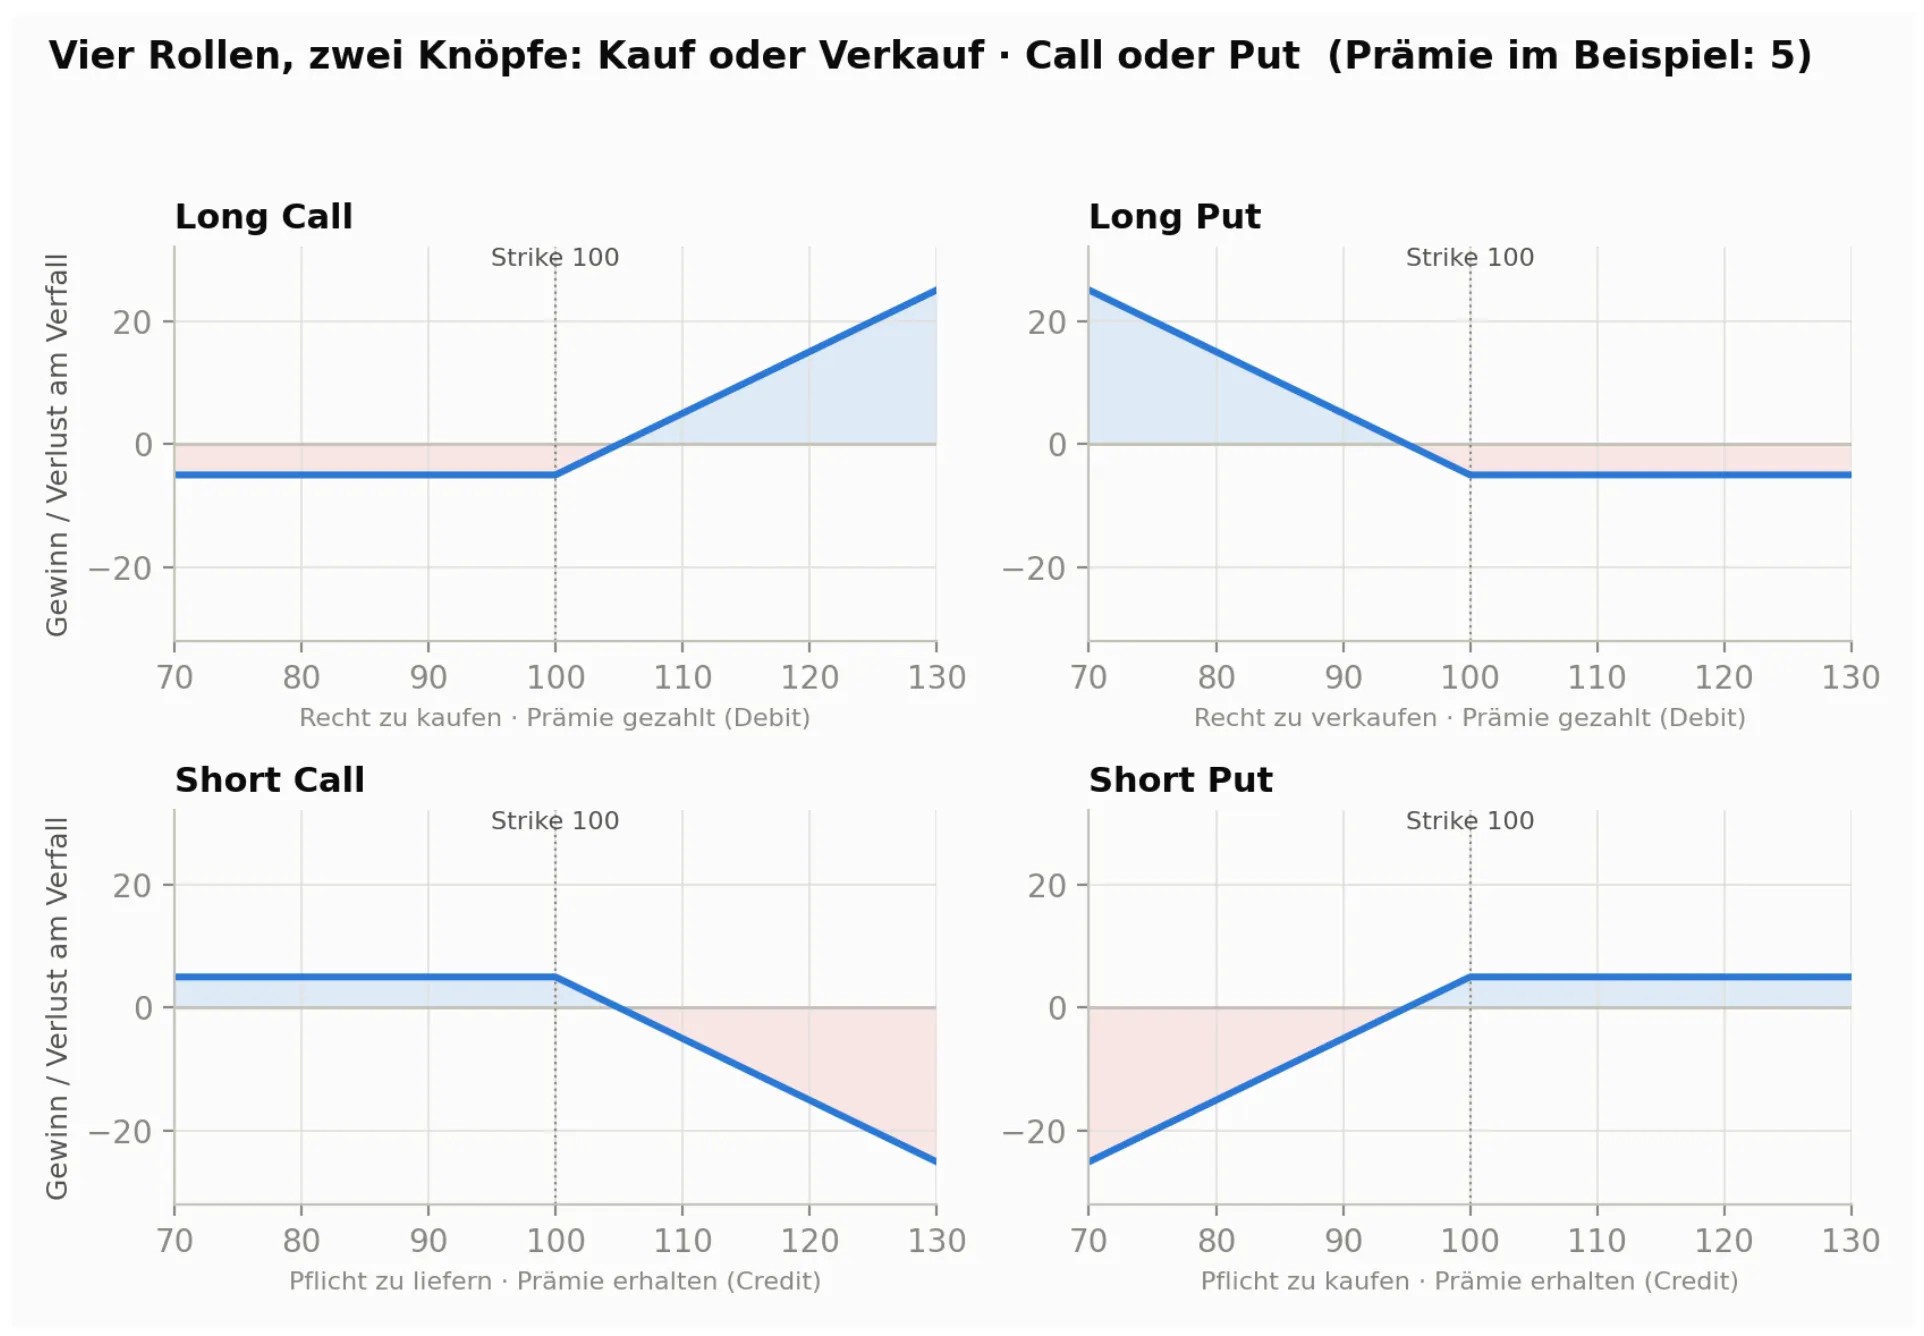
Abbildung 1: die vier Grundpositionen am Verfallstag bei Strike 100 und Prämie 5 — Long-Positionen mit begrenztem Verlust (der Prämie), Short-Positionen mit begrenztem Gewinn.
1.3 Moneyness, innerer Wert und Zeitwert
Eine Option ist im Geld (in the money, ITM), wenn ihre Ausübung sofort etwas wert wäre — ein Call mit Strike 100 bei Kurs 110 ist 10 Punkte im Geld. Sie ist am Geld (at the money, ATM), wenn Strike und Kurs ungefähr gleich sind, und aus dem Geld (out of the money, OTM), wenn die Ausübung aktuell sinnlos wäre. Daraus ergibt sich die wichtigste Zerlegung des Optionspreises:
Optionspreis = innerer Wert + Zeitwert. Der innere Wert ist das, was die Ausübung jetzt bringen würde (nie negativ). Der Zeitwert ist der Aufpreis für die Chance, dass sich der Kurs bis zum Verfall noch günstig bewegt. Am Verfallstag ist der Zeitwert null — eine OTM-Option verfällt wertlos, egal wie knapp es war.
Der Zeitwert ist am höchsten, wenn die Zukunft am unsichersten ist: bei langer Restlaufzeit, bei hoher erwarteter Schwankung und am Geld. Tief im Geld oder weit aus dem Geld ist der Ausgang ziemlich klar — entsprechend klein ist dort der Zeitwert. Diese eine Kurve erklärt bereits die halbe Griechen-Lehre aus Teil 2: Delta ist ihre Steigung, Gamma ihre Krümmung, Theta das Absinken der Kurve Richtung innerer Wert, Vega ihr Aufblähen bei steigender Volatilität.
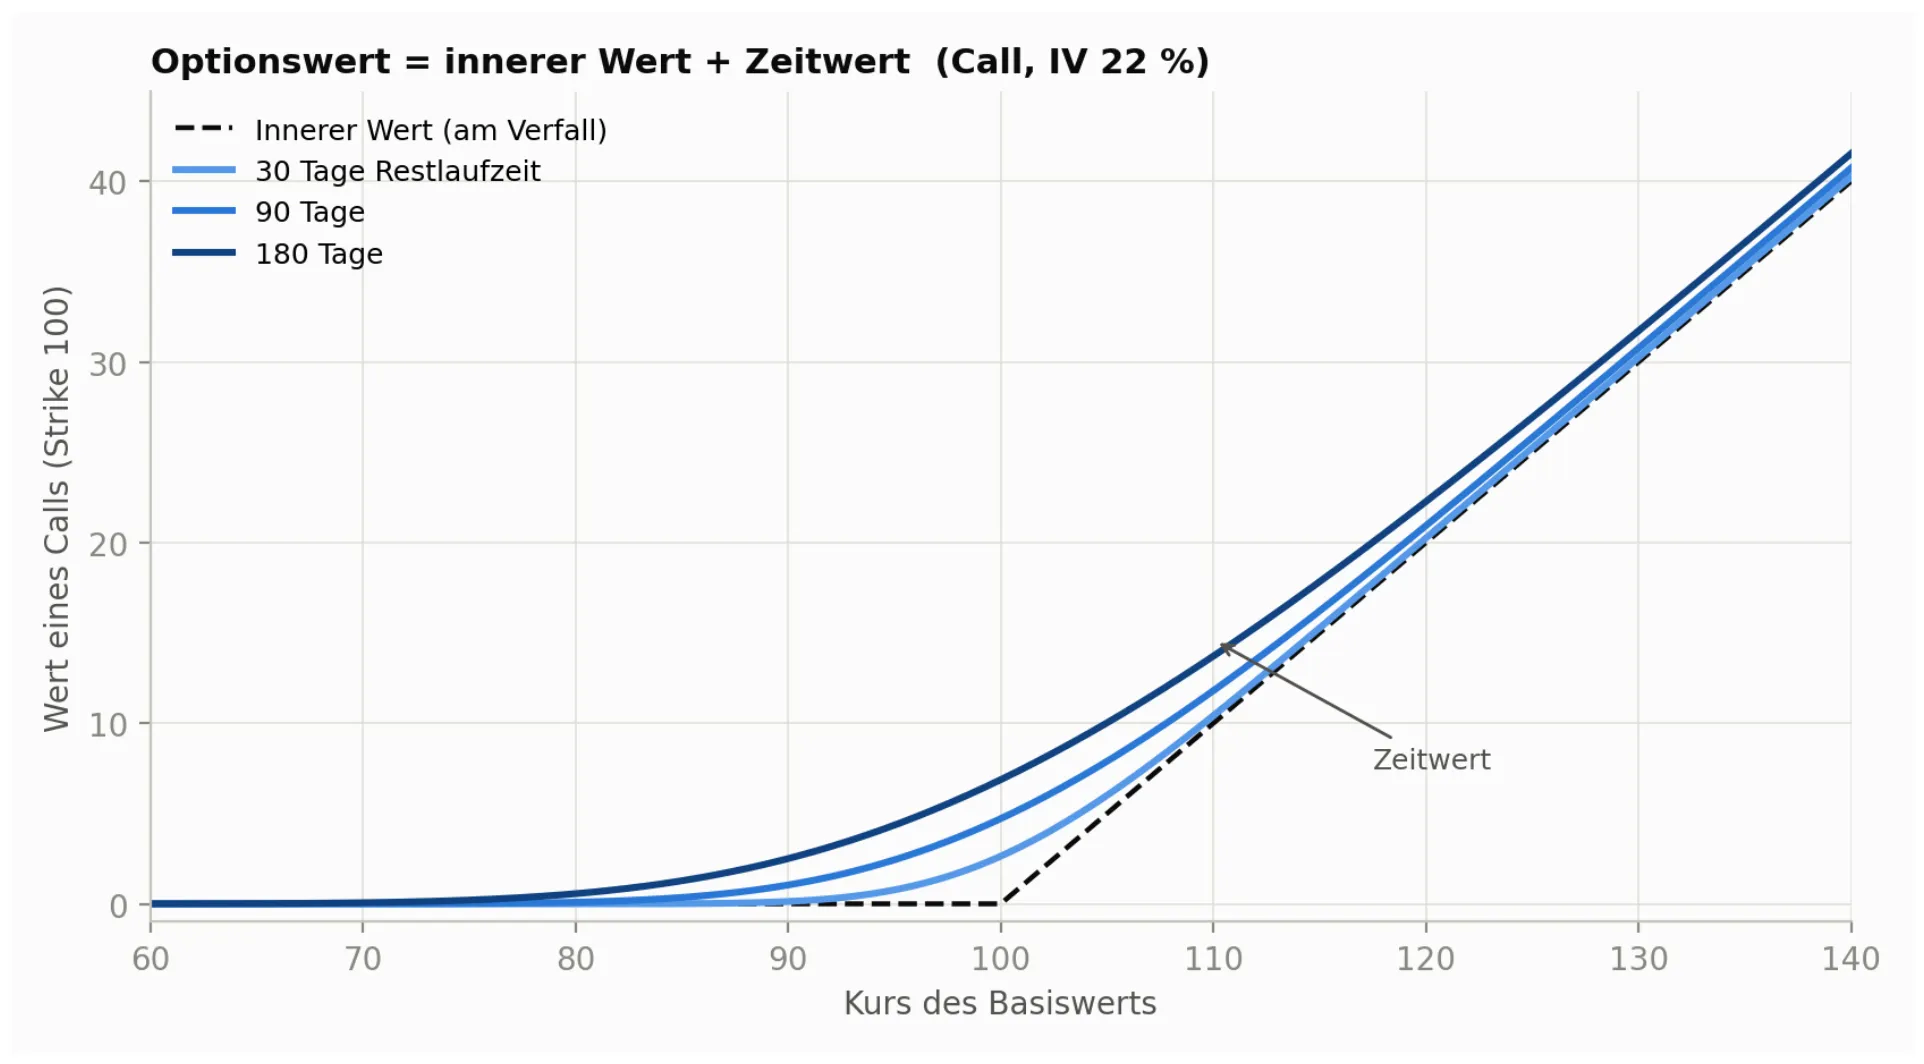
Abbildung 2: der Callwert vor dem Verfall — je mehr Restlaufzeit, desto höher liegt die Kurve über dem inneren Wert; der Abstand ist der Zeitwert, am grössten am Geld.
1.4 Amerikanisch oder europäisch, Ausübung und Barausgleich
- Amerikanischer Stil: Ausübung jederzeit bis zum Verfall möglich. Standard bei US-Aktien- und ETF-Optionen; die Lieferung erfolgt physisch (100 Aktien je Kontrakt).
- Europäischer Stil: Ausübung nur am Verfallstag. Standard bei Indexoptionen (SPX, ODAX, OESX) — dort gibt es keinen Aktienkorb zu liefern, sondern Barausgleich (Cash Settlement) der Differenz.
- Ausübung lohnt fast nie vorzeitig: Wer ausübt, wirft den restlichen Zeitwert weg. Die wichtige Ausnahme sind Calls kurz vor einer Dividende (Teil 7.1).
- Assignment: Wird eine Option ausgeübt, bestimmt die Clearingstelle per Zufallsverfahren einen Stillhalter, der liefern oder abnehmen muss. Wer Optionen schreibt, muss mit Zuteilung rechnen — besonders bei ITM-Optionen kurz vor Verfall.
- Die meisten Optionspositionen werden nie ausgeübt, sondern vorher durch das Gegengeschäft glattgestellt — man verkauft die gekaufte Option oder kauft die geschriebene zurück.
1.5 Optionen sind keine Optionsscheine
Für Anleger aus der Schweiz, Deutschland und Österreich wichtig: Die hier behandelten börsengehandelten Optionen (Eurex, US-Börsen) sind etwas anderes als die bei Banken beliebten Optionsscheine, Turbo- und Knock-out-Zertifikate. Optionen sind standardisiert, laufen über eine zentrale Clearingstelle (OCC in den USA, Eurex Clearing in Europa), haben ein öffentliches Orderbuch mit vielen Market Makern und kein Emittentenrisiko. Ein Optionsschein ist dagegen eine Inhaberschuldverschreibung einer Bank: Preisstellung, Spread und Bewertungsmodell liegen beim Emittenten, man kann nur kaufen (nie selbst stillhalten), und im Insolvenzfall der Bank ist der Schein gefährdet. Wer die Mechanik dieses Textes — Stillhalterstrategien, Spreads, Griechen-Management — wirklich nutzen will, braucht ein Depot mit echtem Optionshandel, etwa über einen Broker mit Zugang zur Eurex oder zu den US-Optionsbörsen.
1.6 Wozu das alles? Die vier Einsatzzwecke
- Absichern (Hedging): Puts als Depotversicherung, Collars zur Begrenzung beider Seiten — der historische Ursprung des Optionsmarkts.
- Einkommen (Stillhalten): Covered Calls und Cash-Secured Puts verwandeln Seitwärtsphasen und Wartezeit in Prämieneinnahmen.
- Spekulieren mit Hebel und definiertem Risiko: Ein Long Call bewegt ein Vielfaches seines Einsatzes, kann aber höchstens die Prämie verlieren — anders als der Margin-Kauf von Aktien.
- Volatilität handeln: Optionen sind das einzige Instrument, mit dem man direkt auf «wie stark schwankt es» statt «wohin läuft es» setzen kann — von Straddles bis zu Dispersion-Strategien (Teil 3 und 6).
Rechenbeispiel, Long Call konkret. Aktie bei 100 $. Du kaufst den Call mit Strike 100, 60 Tage Laufzeit, für 4.00 $ Prämie (400 $ pro Kontrakt). Szenario A: Die Aktie steigt auf 112 $ — innerer Wert 12, die Option ist grob 12.50 $ wert, Gewinn rund +850 $ (+213 %), während die Aktie nur +12 % machte. Szenario B: Die Aktie bleibt bei 100 $ — die Option verliert Tag für Tag Zeitwert und verfällt wertlos, Verlust 400 $ (−100 %). Szenario C: Die Aktie fällt auf 85 $ — Verlust ebenfalls genau 400 $; mehr als die Prämie kann ein Käufer nie verlieren. Hebel und Totalverlustrisiko sind zwei Seiten derselben Medaille.
Teil 2 — Die Griechen: das Cockpit jeder Option
Ein Optionspreis hängt gleichzeitig von mehreren Kräften ab: vom Kurs des Basiswerts, von der verbleibenden Zeit und von der erwarteten Schwankungsbreite. Die Griechen zerlegen diese Kräfte in einzelne Messgrössen — jede beantwortet eine präzise Frage über denselben Zustand der Option. Wer sie kennt, verliert die Angst vor den Zahlen und erkennt, warum seine Position gerade Geld verdient oder verliert.
Das Bild vom Auto, das MarketLab × ATAS in der Ausbildung verwendet, trägt weit: Delta ist das Gaspedal, Gamma die Beschleunigung, Theta der Kraftstoffverbrauch, Vega der Gegenwind. Delta und Gamma beschreiben zwei Ebenen der Kursreaktion; Theta und Vega sind eigenständige Werttreiber — Zeitablauf und implizite Volatilität.
| Grieche | Frage, die er beantwortet | Bild | Typische Grössenordnung |
|---|---|---|---|
| Delta (Δ) | Wie stark reagiert der Optionspreis, wenn der Basiswert einen Punkt läuft? | das Gaspedal | Call 0 bis +1, Put 0 bis −1; am Geld etwa ±0.50 |
| Gamma (Γ) | Wie schnell verändert sich das Delta selbst auf diesem Kursweg? | die Beschleunigung | am grössten am Geld; explodiert kurz vor Verfall |
| Theta (Θ) | Wie viel Zeitwert verliert die Option pro Tag, wenn sonst nichts passiert? | der Kraftstoffverbrauch — der Motor läuft im Leerlauf, der Tank leert sich trotzdem | negativ für Käufer, positiv für Stillhalter |
| Vega (ν) | Wie empfindlich ist der Preis, wenn die eingepreiste Schwankung um einen Punkt steigt? | der Gegenwind — das Wetter, nicht die Strecke | am grössten bei langer Laufzeit und am Geld |
2.1 Delta: das Gaspedal — und keine Meinung
Delta ist keine Meinung über den Markt. Es misst die momentane Empfindlichkeit der Option gegenüber dem Basiswert, bei sonst unveränderten Bedingungen. Geometrisch ist Delta die lokale Steigung der Optionspreiskurve: Nahe am Geld ist die Steigung gross, die Reaktion wird stark.
Ein Delta von 0.50 heisst: Steigt der Basiswert um einen Punkt, gewinnt der Call ungefähr 0.50 — lokal, für einen kleinen Schritt. Delta ist damit dreierlei zugleich: erstens die Kurssensitivität der Option, zweitens das Aktienäquivalent der Position — ein Call mit Delta 0.50 auf 100 Aktien verhält sich momentan wie 50 Aktien — und drittens eine grobe Daumenregel für die Wahrscheinlichkeit, im Geld zu verfallen: Ein 0.30-Delta-Call verfällt in etwa 30 % der Fälle im Geld. Das ist eine Näherung, keine exakte Aussage.
Und die Reihenfolge, die man sich merken sollte: Wenn der Kurs läuft, reagiert der Optionswert zuerst über das Delta. Dass die Reaktion beim nächsten Schritt anders ausfällt, ist Gammas Werk. Je höher das Delta, desto stärker die Reaktion.
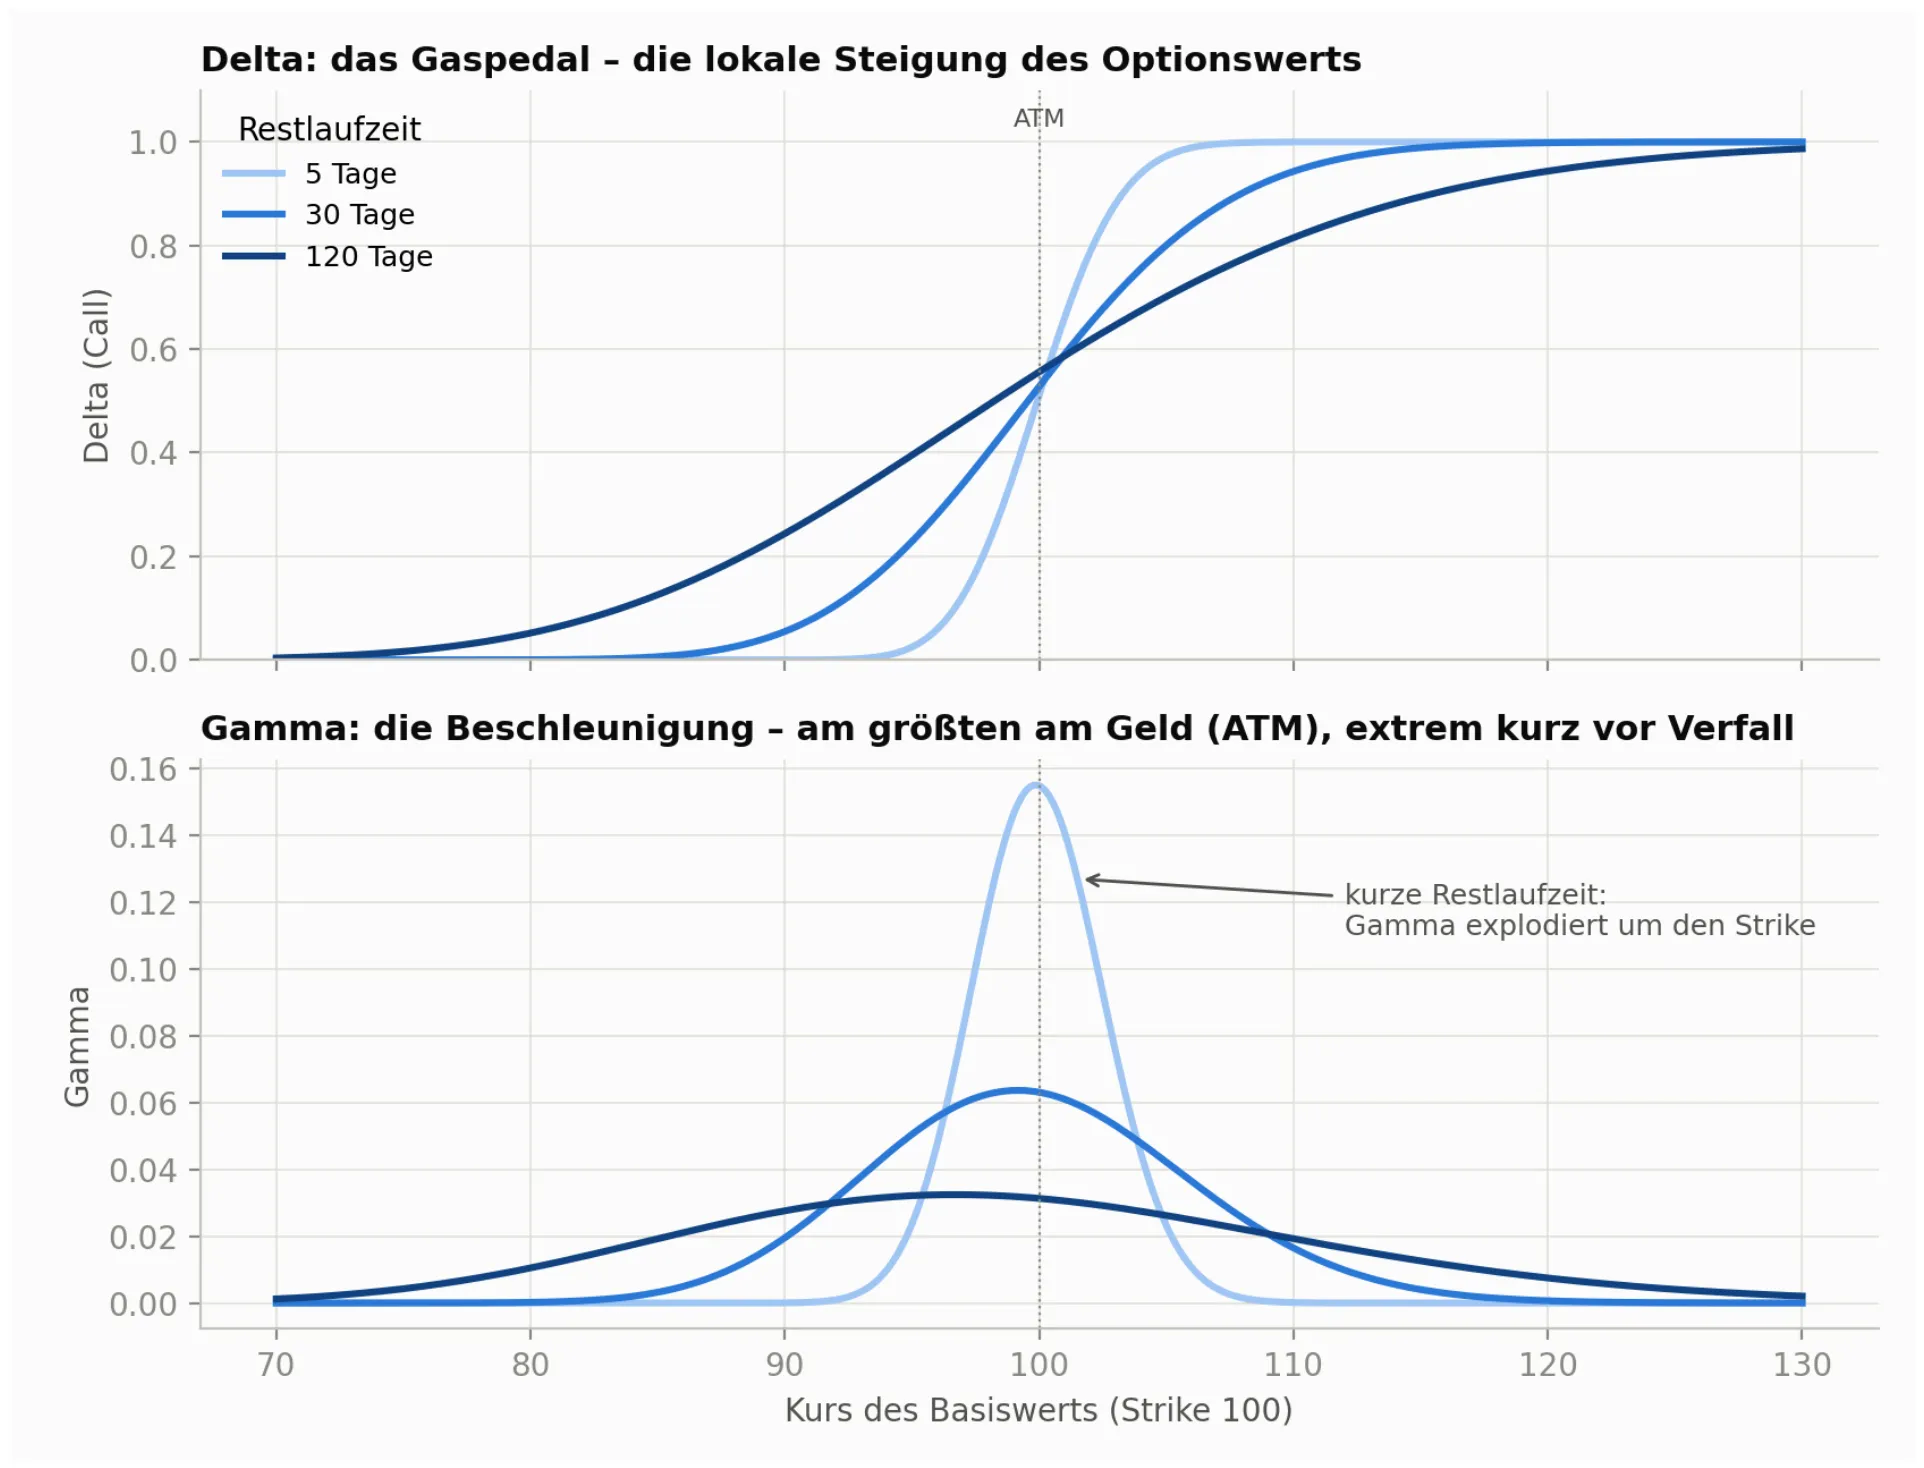
Abbildung 3: oben das Delta als S-Kurve über den Kurs (Strike 100) — je kürzer die Restlaufzeit, desto steiler der Übergang von 0 nach 1; unten das Gamma als Glockenkurve, maximal am Geld und bei kurzer Restlaufzeit extrem um den Strike konzentriert.
2.2 Gamma: die Beschleunigung
Gamma beschreibt, wie sich das Delta selbst verändert, wenn der Basiswert einen kleinen Schritt macht. Zwei Zahlen aus dem Schulungsmaterial bringen es auf den Punkt — derselbe Kursweg an zwei Stellen der Kurve: Nahe am Geld springt das Delta von 0.13 auf 0.28, eine Änderung von 0.15. Tief im Geld bewegt es sich auf demselben Weg nur von 0.83 auf 0.90, eine Änderung von 0.07. Gamma ist also nicht die Delta-Differenz selbst, sondern das Mass dafür, wie stark sie auf denselben Kursweg ausfällt — wie explosiv das Delta auf Bewegung reagiert. Es macht den Unterschied zwischen einem ruhigen Gleiter und einer Rakete.
Rechenbeispiel, Long Call. Delta 0.50 bei Basiswert 100. Der Kurs steigt um einen Punkt. Mit Gamma 0.04 je Punkt steht das Delta danach bei 0.54, alle anderen Modellannahmen unverändert. Die Option verdient auf diesem Punkt rund 0.52 (Durchschnitt aus Start- und End-Delta): Gamma sorgt dafür, dass Gewinne von Long-Optionen sich beschleunigen und Verluste sich verlangsamen — die berühmte Konvexität.
Ein Denkfehler, der teuer wird. Ein Call hat nicht automatisch positives Gamma. Die Optionsart legt kein Vorzeichen fest — entscheidend ist die Position: Long heisst +Gamma (Long Call wie Long Put), Short heisst −Gamma (Short Call wie Short Put). Wer Optionen besitzt, profitiert von Bewegung; wer sie geschrieben hat, leidet unter Bewegung — egal ob Call oder Put. Daran hängen später die Fragen: Sind wir Gamma-long oder Gamma-short? Ist Gamma Freund oder Feind? Zahlen wir Debit oder bekommen wir Credit?
Drei Eigenschaften von Gamma muss man verinnerlichen: Es ist am Geld am grössten — dort ist die Zukunft am unentschiedensten. Es wächst dramatisch, je näher der Verfall rückt — eine ATM-Option am Verfallstag springt mit dem Kurs praktisch zwischen Delta 0 und 1 hin und her. Und es ist der Preis, den man über Theta bezahlt: Wer +Gamma hält, blutet Zeitwert; wer −Gamma hält, kassiert Zeitwert und trägt dafür das Bewegungsrisiko. Diese Spannung ist kein Konstruktionsfehler, sondern das Geschäftsmodell des Optionsmarkts.
2.3 Theta: der Kraftstoffverbrauch
Theta und Gamma wirken gleichzeitig — das ist der Punkt, den Anfänger unterschätzen. Der Zeitfaktor ist kein isolierter Vorteil: Mit viel Restzeit ist Theta klein, aber auch Gamma zahm. Richtung Verfall beschleunigt der Zeitwertverfall, während Gamma um den ATM-Strike explodiert. Stillhalter verdienen Theta, bezahlen es aber mit wachsendem Gamma-Risiko.
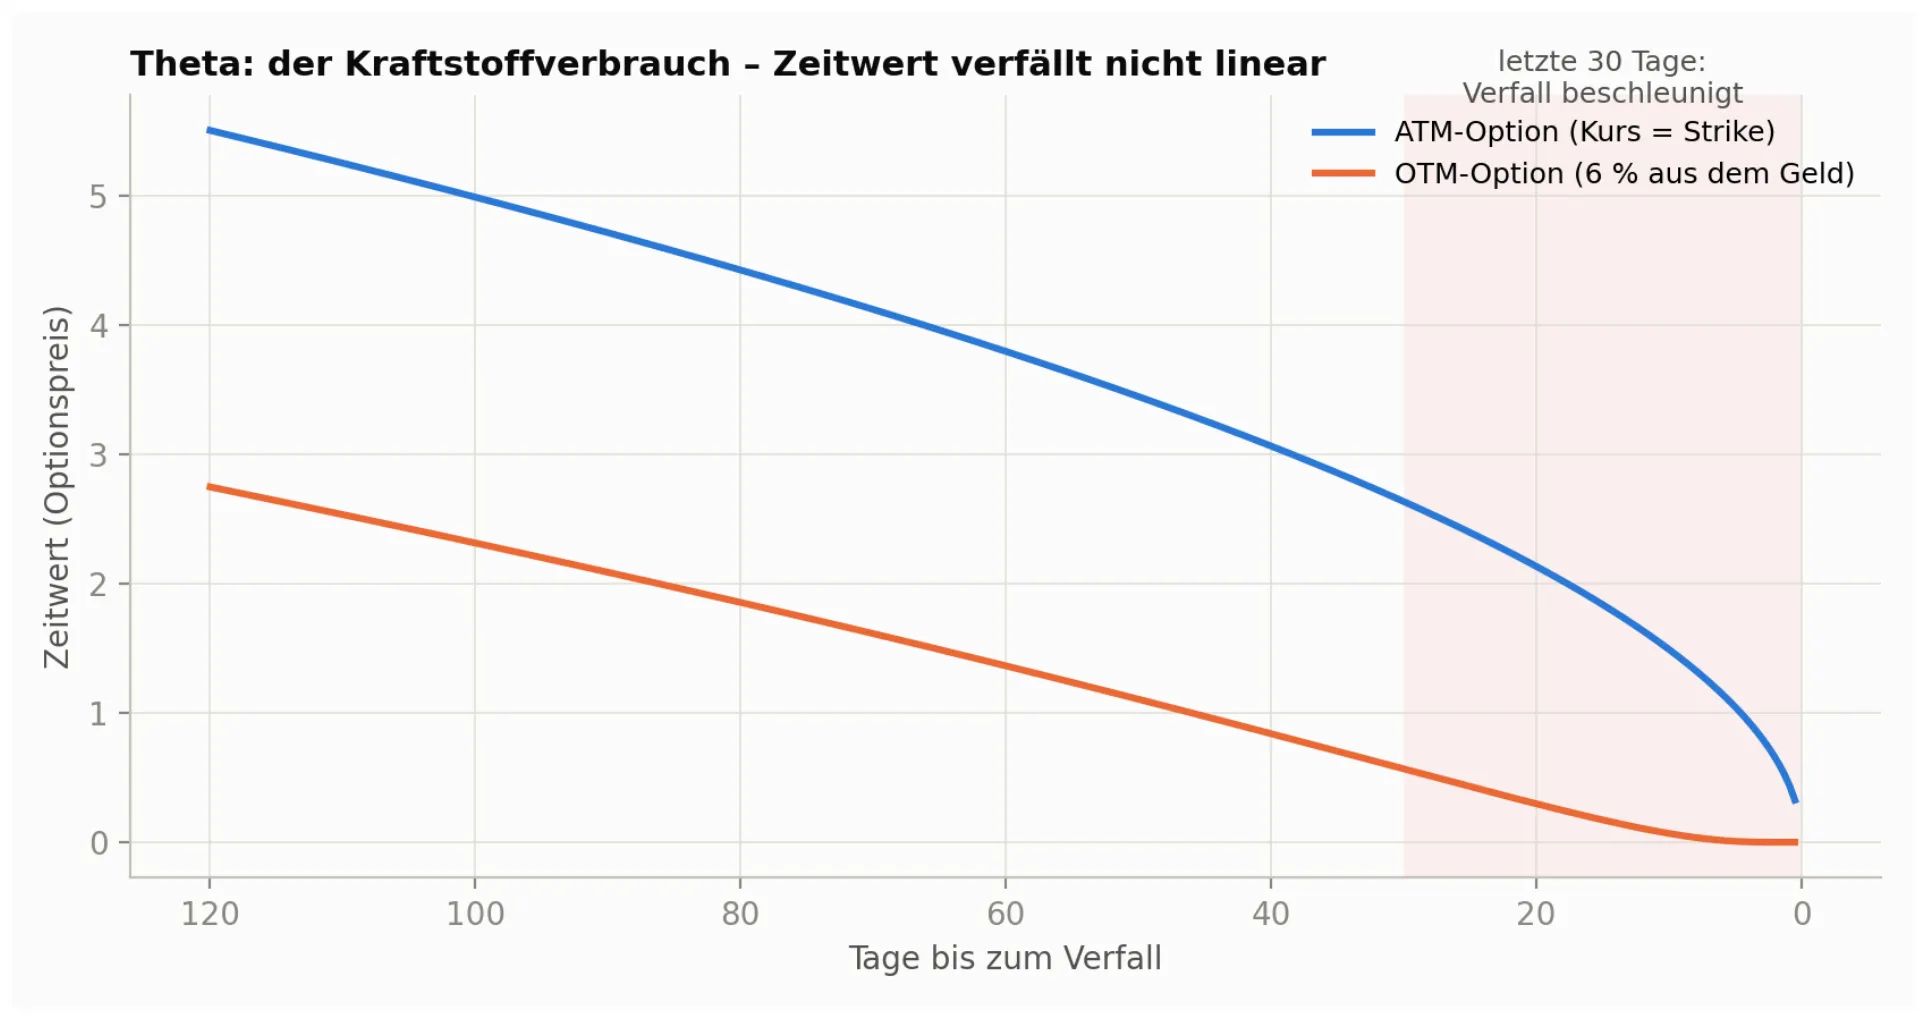
Abbildung 4: der Zeitwert über die Restlaufzeit — nicht linear, sondern beschleunigt; für die ATM-Option wird der Verfall in den letzten rund 30 Tagen am steilsten, die OTM-Option verliert früher, weil ihre Chance schneller unrealistisch wird.
Theta wird pro Kalendertag angegeben: Ein Theta von −0.08 heisst, die Option verliert rund 8 $ pro Kontrakt und Tag an Zeitwert, wenn Kurs und Volatilität stillstehen. Praktisch wichtig: Wochenenden und Feiertage zählen mit — der Markt preist den Zeitablauf allerdings teilweise schon vor dem Wochenende ein. Für Käufer bedeutet Theta: Zeit ist der Gegner; recht haben, aber zu spät, ist ein Verlustgeschäft. Für Stillhalter ist Theta der Motor: Jeder ereignislose Tag ist ein Gewinntag.
2.4 Vega: der Gegenwind
Vega misst, wie stark der Optionspreis reagiert, wenn die implizite Volatilität (Teil 3) um einen Prozentpunkt steigt — das Wetter, nicht die Strecke. Ein Vega von 0.12 heisst: Steigt die eingepreiste Schwankung von 20 % auf 21 %, gewinnt die Option 12 $ je Kontrakt — ganz ohne Kursbewegung des Basiswerts. Lange Laufzeiten haben viel Vega, kurze wenig; am Geld ist Vega am grössten. Deshalb können Long-Optionen vor Ereignissen (Earnings, Notenbank) selbst dann Geld verlieren, wenn der Kurs in die richtige Richtung läuft: Nach dem Ereignis kollabiert die implizite Volatilität — der berüchtigte IV-Crush (Teil 8.2).
2.5 Profi-Ecke: ein Zustand, vier Fragen — und die zweite Ordnung
Vier Griechen, vier verschiedene Fragen, ein einziger Zustand der Option. Delta fragt, wie sich der theoretische Wert lokal bei einem kleinen Schritt des Basiswerts verändert; Gamma, Theta und Vega stellen je ihre eigene Frage an denselben Zustand. Delta und Gamma sind zwei Ebenen der Kursreaktion, Theta und Vega eigenständige Werttreiber.
Black-Scholes in einer Zeile. Für einen europäischen Call gilt C = S·N(d1) − K·e^(−rT)·N(d2) mit d1 = [ln(S/K) + (r + σ²/2)·T] / (σ·√T) und d2 = d1 − σ·√T. Die Griechen sind schlicht die Ableitungen dieses Preises: Delta = ∂C/∂S = N(d1), Gamma = ∂²C/∂S², Theta = ∂C/∂t, Vega = ∂C/∂σ. Dazu gehört die Put-Call-Parität C − P = S − K·e^(−rT): Call und Put derselben Serie sind über den Basiswert fest verbunden — deshalb haben Call und Put am selben Strike identisches Gamma und Vega, und deshalb kann ein Market Maker Calls in Puts verwandeln (und umgekehrt), ohne Richtungsrisiko aufzubauen.
Griechen zweiter Ordnung — im institutionellen Handel Alltag. Vanna (∂Delta/∂σ): Wie verschiebt eine Volatilitätsänderung die Deltas — und damit die Hedges — des gesamten Optionsbuchs? Fällt nach einem Ausverkauf die IV, schrumpfen Put-Deltas, Dealer kaufen Futures zurück — ein bekannter Rückenwind für Erholungsrallyes. Charm (∂Delta/∂t): das Abschmelzen der Deltas durch reinen Zeitablauf; rund um grosse Verfallstermine (OPEX) erzeugt Charm systematische Hedge-Ströme. Vomma (∂Vega/∂σ): die Konvexität gegenüber Volatilität — warum weit aus dem Geld liegende Optionen in Stressphasen überproportional explodieren. Rho (Zinssensitivität) ist bei kurzen Laufzeiten klein, wurde mit dem Zinsanstieg seit 2022 aber wieder spürbar. Für das Verständnis der Marktmechanik in Teil 5 reichen Delta und Gamma; Vanna und Charm erklären die Feinstruktur der Dealer-Flüsse.
Teil 3 — Volatilität: die Währung des Optionsmarkts
Aktienhändler denken in Kursen, Optionshändler denken in Volatilität. Ob eine Option teuer oder billig ist, sieht man nicht an der Prämie in Dollar, sondern an der Schwankung, die diese Prämie unterstellt. Volatilität ist damit die eigentliche Währung, in der der Optionsmarkt Preise stellt — und gleichzeitig eine eigene, handelbare Anlageklasse.
3.1 Historische und implizite Volatilität
- Historische (realisierte) Volatilität misst rückblickend, wie stark der Basiswert tatsächlich geschwankt hat — üblicherweise als annualisierte Standardabweichung der Tagesrenditen.
- Implizite Volatilität (IV) ist die Schwankung, die im aktuellen Optionspreis steckt: jene Volatilität, die man in das Preismodell einsetzen muss, damit Modellpreis und Marktpreis übereinstimmen. Sie ist eine Erwartung — der Marktkonsens über die Zukunft, nicht die Zukunft selbst.
- Wer eine Option kauft, kauft implizite Volatilität; realisiert der Markt danach mehr Bewegung als eingepreist, war die Option billig — realisiert er weniger, hat der Stillhalter gewonnen. Die Differenz zwischen impliziter und später realisierter Volatilität, die Volatility Risk Premium, ist im Schnitt positiv: Versicherungen kosten dauerhaft etwas mehr, als der Schaden im Mittel ausmacht.
Die richtige Haltung zur impliziten Volatilität: Sie ist eine Prognosegrösse mit Fehlerband, kein Versprechen — eine Wettervorhersage, an der sich ablesen lässt, ab wann der Markt mit Sturm rechnet. Sie sagt, wie viel Sturm eingepreist ist, nicht, aus welcher Richtung er kommt.
3.2 Expected Move: die Vorhersage in Punkten
Die nützlichste Übersetzung der IV in den Alltag ist der Expected Move: die Kursspanne, die der Optionsmarkt für einen Zeitraum mit rund 68 % Wahrscheinlichkeit (± eine Standardabweichung) erwartet.
Rechenbeispiel. Expected Move ≈ Kurs × IV × √(Tage/365). Index bei 6’300 Punkten, IV 15 %. Ein Tag: 6’300 × 0.15 × √(1/365) ≈ ±49 Punkte. Eine Woche: ≈ ±131 Punkte. Ein Monat: ≈ ±271 Punkte. Schnellere Näherung aus der Praxis: Der Preis des ATM-Straddles (Call plus Put am Geld) ist ungefähr der eingepreiste Move bis zum Verfall. Sauber eingeordnet beantwortet der Expected Move die Frage «Wie weit reicht der modellierte Raum?» — nicht «Wohin läuft der Kurs?».
Wichtig für die Interpretation: Der Expected Move ist symmetrisch und modellbasiert. In etwa einem Drittel der Fälle wird er überschritten — das ist kein Versagen, sondern Definition. Profis nutzen ihn als Rahmen für die Strike-Auswahl (etwa Iron-Condor-Flügel ausserhalb des Expected Move), für Szenariogrenzen und als Vergleichsmassstab: Bewegt sich der Markt regelmässig deutlich stärker als eingepreist, sind Optionen strukturell zu billig — und umgekehrt.
3.3 Skew und Terminstruktur: Volatilität ist nicht eine Zahl
Für denselben Basiswert existieren dutzende implizite Volatilitäten gleichzeitig — je Strike und je Laufzeit. Zwei Muster sind entscheidend:
- Skew (Schiefe): Bei Aktien und Indizes ist die IV für tiefere Strikes systematisch höher — der Markt bezahlt seit dem Crash von 1987 eine dauerhafte Prämie für Absturzversicherung. Bei Rohstoffen kann der Skew andersherum liegen (Angst vor Preisspitzen), bei Währungen und Krypto ist er oft eher ein symmetrischer Smile mit wechselnder Schlagseite.
- Terminstruktur: In ruhigen Phasen steigt die IV mit der Laufzeit (Contango) — Unsicherheit wächst mit dem Horizont, kurzfristige Optionen sind relativ billig. In Stressphasen invertiert die Kurve (Backwardation): Der nahe Verfall preist den akuten Sturm, hintere Laufzeiten erwarten Beruhigung. Der Übergang von Contango zu Backwardation ist eines der zuverlässigsten Signale dafür, dass der Markt es ernst nimmt.
- Einzeltermine wie Earnings, Zinsentscheide oder Wahlen erzeugen sichtbare Buckel in der Terminstruktur: Die Verfälle direkt nach dem Ereignis tragen die Extra-Volatilität.
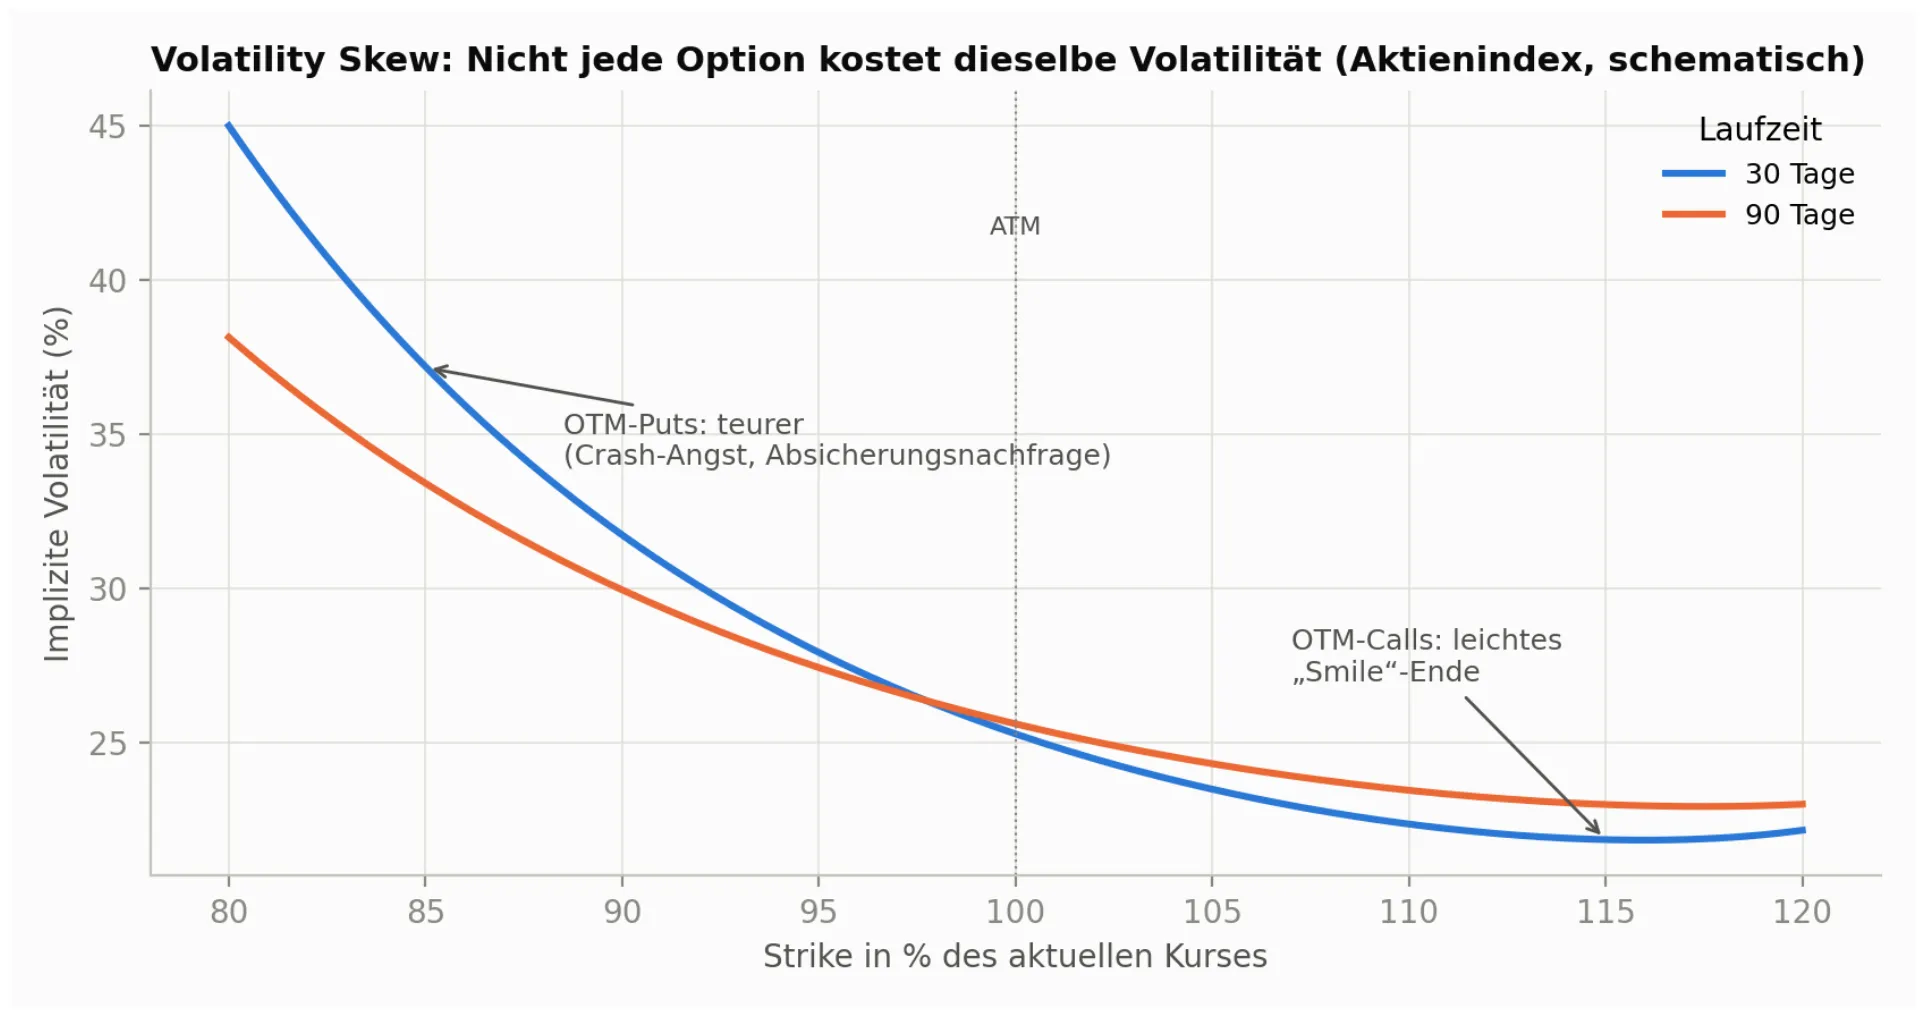
Abbildung 5: der Volatility Skew eines Aktienindex, schematisch — OTM-Puts handeln mit deutlich höherer IV als ATM-Optionen, kürzere Laufzeiten haben den steileren Skew.
3.4 VIX und Co.: Volatilität als Index
Der VIX verdichtet die impliziten Volatilitäten von S&P-500-Optionen mit 23 bis 37 Tagen Restlaufzeit zu einer einzigen Zahl: der erwarteten annualisierten 30-Tage-Schwankung. Ein VIX von 16 bedeutet grob ±16 % erwartete Jahresschwankung oder ±1 % am Tag (16/√252). Der VIX gilt als Angstbarometer, weil er in Abverkäufen spiegelbildlich zum Markt nach oben springt — Volatilität ist stark mean-reverting: Extremwerte über 40 waren historisch fast immer Übertreibungen, Werte um 12–14 fast immer Selbstzufriedenheit. Auf den VIX existiert ein eigenes Ökosystem aus Futures, Optionen und ETPs; für Bitcoin übernimmt der DVOL-Index von Deribit dieselbe Rolle (Teil 8.4).
3.5 Das Volatilitätsregime 2026: ruhiger Index, nervöse Aktien
Stand August 2026. Der Sommer 2026 zeigt ein Lehrbuchbeispiel dafür, warum eine einzige Volatilitätszahl täuschen kann. Nach dem Frühjahrsstress (VIX-Jahreshoch 35.3; Ende März noch über 31) fiel der VIX am 17. August intraday auf das Jahrestief von 14.2 und pendelt seither um 15–16 Punkte — rund vier Punkte unter seinem Langfristdurchschnitt von 19.6. Gleichzeitig notierte der VIXEQ, der Cboe-Index für die durchschnittliche Einzelaktien-Volatilität im S&P 500, mit knapp 50 im 98. Perzentil seiner Geschichte. Die Lücke zwischen beiden erreichte am 9. Juli 2026 mit gut 34 Punkten ein Allzeithoch und lag Mitte August noch bei rund 22 Punkten.
Aufgelöst wird das Paradox über die Korrelation: Die durchschnittliche 60-Tage-Korrelation zwischen S&P-500-Aktien lag im untersten Prozent aller Beobachtungen seit 2005. Einzelaktien bewegen sich heftig — aber gegeneinander, sodass sich die Bewegungen auf Indexebene neutralisieren. Für Optionshändler heisst das: Indexoptionen sind relativ billig, Einzelaktienoptionen relativ teuer; die Prämien für Stillhalter auf Einzelwerte lagen 2026 entsprechend hoch, Indexabsicherung war günstig wie selten.
Profi-Ecke: Dispersion-Trading. Genau aus dieser Schere macht der institutionelle Markt eine Strategie: Volatilität auf Einzelaktien verkaufen (teuer) und Indexvolatilität kaufen (billig) — eine Wette darauf, dass die Korrelation niedrig bleibt. Der Trade ist zugleich einer der Gründe, warum der VIX so tief steht: Systematisches Verkaufen von Indexoptionen (Overwriting-ETFs, Vol-Selling-Fonds) drückt die Index-IV zusätzlich. Wer 2026 nur auf den VIX schaut, unterschätzt die tatsächliche Nervosität unter der Oberfläche — ein Beispiel dafür, dass eine einzelne Kennzahl nie das ganze Lagebild ist.
Teil 4 — Der Optionsmarkt: Grösse, Struktur, Teilnehmer
4.1 Ein Markt in Rekordform
Stand August 2026. Der börsengehandelte Optionsmarkt ist seit Jahren der am schnellsten wachsende Teil der Aktienmärkte. 2025 wurden über die US-Clearingstelle OCC 15.2 Milliarden Optionskontrakte abgewickelt — plus 24.4 % gegenüber 2024 und das sechste Rekordjahr in Folge. Die Aufteilung: 8.27 Milliarden Aktienoptionen, 5.68 Milliarden ETF-Optionen, 1.26 Milliarden Indexoptionen; im Tagesdurchschnitt 60.6 Millionen Kontrakte. 2026 beschleunigt weiter: Im zweiten Quartal lag der Tagesdurchschnitt bei 72.8 Millionen Kontrakten (+19 % zum Vorjahr) — hochgerechnet läuft das Jahr auf über 18 Milliarden Kontrakte hinaus, gegenüber rund 4 Milliarden vor einem Jahrzehnt.
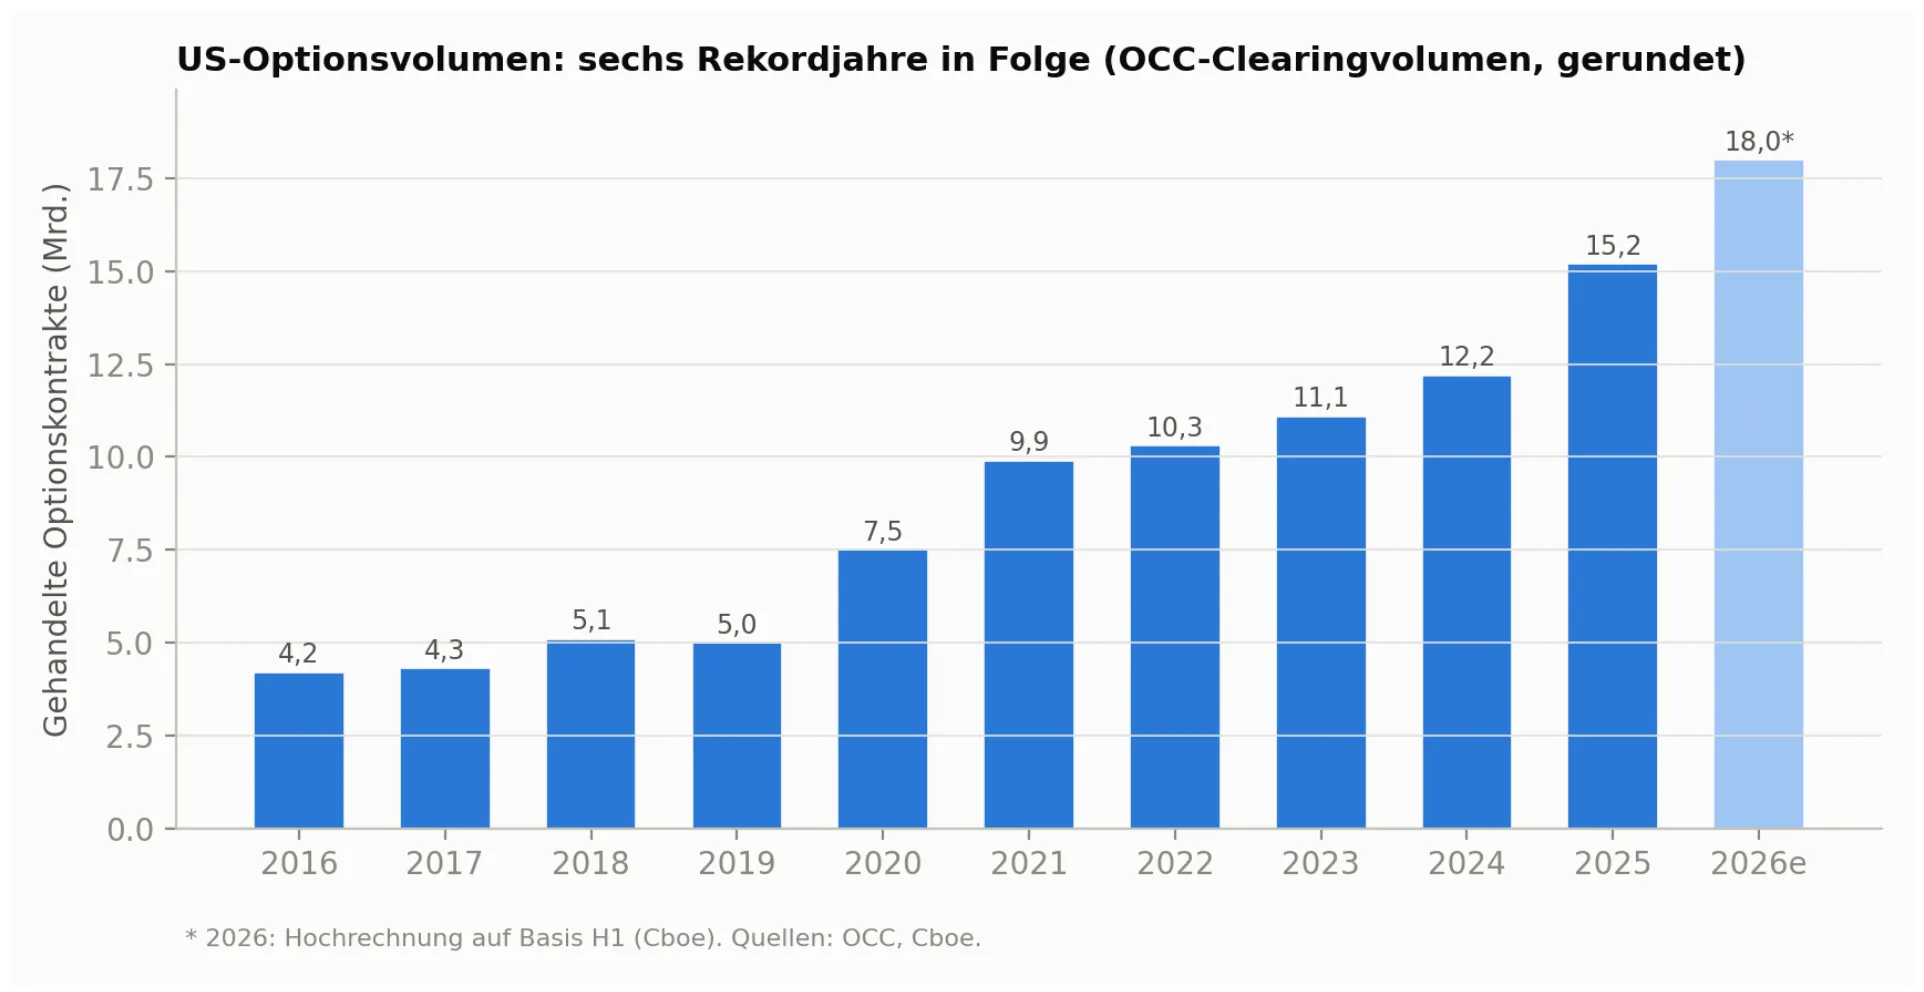
Abbildung 6: das Jahresvolumen der US-Optionsbörsen nach OCC-Clearing in Milliarden Kontrakten — seit 2019 mehr als verdreifacht; Treiber sind Retail-Zugang, Wochen- und Tagesverfälle sowie systematische Optionsstrategien. Quellen: OCC, Cboe; 2026 als Hochrechnung auf Basis des ersten Halbjahrs.
- Indexoptionen wuchsen 2026 bislang um rund 25 %, ETF-Optionen um rund 27 %, Einzelaktienoptionen um rund 6 %.
- Konzentration: SPX-Optionen stellen 81 % des gesamten Indexoptionsvolumens; SPY allein 42 % des ETF-Optionsvolumens; bei Einzelaktien führen Nvidia und Tesla mit je rund 9 %.
- 0DTE: Optionen, die noch am Handelstag verfallen, wuchsen 2026 um 46 % auf über 20 Millionen Kontrakte täglich; bei SPX-Optionen liegt ihr Anteil um 55–60 % (Februar 2025: damaliger Monatsrekord von 56 %; Gesamtjahr 2025: rund 59 %). Details in Teil 8.1.
- Institutionell und Retail wachsen beide: Blocktrades (ab 1’000 Kontrakte) erreichen rund 10 Millionen Kontrakte täglich; gleichzeitig kehrte Retail 2026 mit Macht zurück — begünstigt durch die Abschaffung der Pattern-Day-Trader-Regel und Indexoptions-Zugang bei Neobrokern.
- FLEX-Optionen (individuell konfigurierbare Kontrakte, Basis vieler Buffer-ETFs) wuchsen rund 47 % und stellen inzwischen fast 4 % des Tagesvolumens.
4.2 Die Infrastruktur: Börsen und Clearing
In den USA konkurrieren aktuell 18 Optionsbörsen um den Orderfluss — gebündelt in wenigen Familien (Cboe, Nasdaq, NYSE, MIAX, MEMX/BOX). Für den Handel entscheidend: Alle US-Optionsbörsen clearen über die OCC (Options Clearing Corporation). Die OCC tritt als zentrale Gegenpartei zwischen Käufer und Verkäufer, garantiert die Erfüllung jedes Kontrakts, verwaltet Margins und verlost Ausübungen unter den Stillhaltern. Das Gegenparteirisiko einzelner Händler verschwindet damit praktisch — einer der grossen Unterschiede zu OTC-Derivaten und Optionsscheinen.
In Europa ist die Eurex die dominierende Terminbörse. Die wichtigsten Indexoptionen für deutschsprachige Händler: ODAX (DAX-Optionen, 5 € pro Indexpunkt, europäischer Stil, Barausgleich), OESX (EURO STOXX 50, 10 € pro Punkt) sowie SMI-Optionen für die Schweiz; dazu Aktienoptionen auf die grossen europäischen Titel und seit einigen Jahren auch tägliche End-of-Day-Verfälle (ODAP/OEXP) als europäische Antwort auf den 0DTE-Trend. Gecleart wird über Eurex Clearing mit dem Risikomodell Prisma. Die Liquidität ist solide, aber eine Grössenordnung kleiner als in den USA — Spreads sind entsprechend breiter, was für Strategiewahl und Ordertypen (Limit statt Market) relevant ist.
4.3 Market Maker: Liquidität als Funktion
Was ein Market Maker tut, lässt sich in einem Satz sagen: Er stellt fortlaufend Kauf- und Verkaufspreise, damit jederzeit gehandelt werden kann, und wird dafür über die Spanne zwischen beiden bezahlt — der Preis, den er für das Risiko in seinem Buch nimmt. Das Beispiel aus dem Schulungsmaterial macht es greifbar: Kunde A möchte für 1.40 $ verkaufen, Kunde B für 1.50 $ kaufen — der Market Maker kauft bei 1.40 und verkauft bei 1.50. Preisstellung (Bid und Ask), Liquidität (Handel ermöglichen), Spread (Vergütung für Risiko). Das beschreibt die Funktion, nicht eine beobachtete Gegenpartei oder Dealer-Position.
Zur Einordnung: Market Maker sind ein zentraler Bestandteil des Marktes. Registrierte Market Maker haben börsenseitige Quotierungspflichten (Mindestzeit, maximale Spreads); ohne ihre Liquidität könnten wir nicht jederzeit handeln. Weil sie Liquidität stellen, tragen sie ein Risiko, das sie über Delta-Hedging ausgleichen. Und die Präzisierung dazu: «jederzeit zu jedem Preis» garantiert das nicht — in Stressphasen dürfen Spreads massiv aufgehen.
Der entscheidende Perspektivwechsel: Ein Market Maker hat keine Marktmeinung. Er verdient an der Spanne und an der Menge, nicht an der Richtung — und er ist der natürliche Gegenpart fast jeder Retail- und Institutionsorder. Was sich dadurch in seinem Buch ansammelt, ist ein Bündel aus Richtungs-, Bewegungs- und Volatilitätsrisiken, das er systematisch neutralisiert: zuerst das Delta (Teil 5), Restrisiken über gegenläufige Optionspositionen, verwandte Produkte und Futures.
Die übliche Verschwörungserzählung führt hier in die Irre. Der Market Maker ist kein Puppenspieler, sondern ein Grosshändler für Risiko, mit einem Buch, das sich mit dem Kurs verändert. Er verdient an der Spanne, nicht an deiner Richtung. Was sich mit dem Kurs verändert, ist das Risiko in seinem Buch — ob daraus eine Anpassung folgt, hängt von Limits, Netting, Instrumentwahl und seiner Hedge-Policy ab. Die saubere Frage ist deshalb nicht «Was wollen die Market Maker?», sondern: Welche Annahme übersetzt ein unbekanntes Gesamtbuch in eine mögliche Hedge-Reaktion?
Wer sind diese Firmen? Die Branche ist hochkonzentriert auf spezialisierte Handelshäuser: Citadel Securities, Susquehanna (SIG), Optiver, IMC, Jane Street, Wolverine, Simplex, Belvedere und eine Handvoll weitere. Susquehanna etwa agiert als Specialist oder Primary Market Maker in hunderten Optionsklassen; Citadel Securities ist zugleich grösster Retail-Wholesaler im US-Aktienhandel. Exakte Marktanteile im Optionshandel sind nicht öffentlich — Studien und Branchenberichte zählen wenige Dutzend aktive Optionsmarket-Maker in den USA, von denen die Top 5 den Löwenanteil des Flows internalisieren.
Eine oft kolportierte Grössenordnung lautet: Rund 50 bis 54 Market-Maker-Firmen stellen etwa 60 % des Volumens rund um den S&P 500. Nach unserer Recherche ist die Zahl von rund 50 registrierten Market-Maker-Firmen im US-Optionsmarkt plausibel und deckt sich mit Branchenzählungen; ein fixer Volumenanteil von 60 % ist öffentlich nicht belegbar — Dealer-Anteile werden nicht veröffentlicht. Als Merksatz taugt die Richtung: Sehr wenige Firmen stehen auf einer Seite eines sehr grossen Teils aller Optionsgeschäfte — deshalb lohnt es sich überhaupt, über ihr Hedging (Teil 5) nachzudenken. Genau hier gilt aber auch die Regel: Bestand ist beobachtbar, die Dealer-Seite ist eine Annahme.
4.4 Der Weg einer Order — und wovon die Preise leben
- Orderweg: Broker → Börse oder Orderbuch (oder Auktions- und Internalisierungsmechanismen) → Ausführung. In den USA leiten Retail-Broker Optionsorders überwiegend gegen Zahlung (Payment for Order Flow) an Wholesaler, die innerhalb des NBBO Preisverbesserung liefern müssen — ein regulatorisch umstrittenes, aber für die engen Retail-Spreads mitverantwortliches Modell. In Europa ist PFOF durch die MiFIR-Reform seit Mitte 2026 vollständig verboten.
- Bid-Ask-Spread: die Haupteinnahme der Market Maker und die Hauptkostenquelle der Händler. Liquide Serien (SPY, SPX am Geld) handeln mit Cent-Spreads; illiquide Einzelaktien-Serien können 5–10 % des Optionswerts kosten. Wir arbeiten deshalb nur mit Limit-Orders, nie «bestens».
- Margin: Gedeckte Positionen (Covered Call, Cash-Secured Put) brauchen keine zusätzliche Margin. Ungedeckte Short-Optionen erfordern erhebliche Sicherheiten — bei Reg-T grob 20 % des Basiswerts, unter Portfolio-Margin oder Eurex Prisma risikobasiert über Stress-Szenarien des Gesamtbuchs. Brokerseitig ist der Optionshandel in Freigabestufen organisiert: von Covered Calls (Stufe 1) bis zu ungedeckten Shorts (höchste Stufe).
Teil 5 — Wie der Optionsmarkt den Markt bewegt: Delta-Hedging, Gamma-Regime, GEX
Das ist das Herzstück dieser Analyse — und der Teil, an dem sich Anfänger von Fortgeschrittenen trennen. Die Leitfrage: Wenn wenige Market Maker auf einer Seite eines riesigen Optionsbestands stehen und ihr Risiko systematisch absichern — was macht dieses Absichern mit dem Markt selbst? Die Antwort ist kein Geheimwissen, sondern Mechanik plus sauber getrennte Annahmen.
5.1 Delta-Hedging: die Risikosteuerung im Gesamtbuch
Delta-Hedging ist nichts anderes als Risikosteuerung über das gesamte Buch eines Händlers: Bewegt sich der Kurs des Basiswerts, verändert sich das Delta seiner Positionen — und er kann seinen Hedge nachziehen. Ob dieses Nachziehen eher gegen die Bewegung wirkt oder sie verstärkt, hängt davon ab, welches Gamma man seinem Buch unterstellt.
Rechenbeispiel, durchgerechnet. Ein Market Maker verkauft 1’000 Calls (je 100 Aktien) mit Delta 0.50. Sein Buch ist damit short 50’000 «Delta-Aktien» — steigt der Kurs, verliert er. Also kauft er 50’000 Aktien: Das Buch ist delta-neutral. Nun steigt der Kurs um 1 %, und das Call-Delta wächst (Gamma) auf 0.54: Das Buch ist plötzlich short 54’000 Delta-Aktien bei nur 50’000 gehaltenen — der Market Maker muss 4’000 Aktien nachkaufen, in die Stärke hinein. Fällt der Kurs zurück, sinkt das Delta, und er verkauft wieder — in die Schwäche hinein. Ein Dealer, der Optionen short ist, handelt beim Re-Hedgen zwangsläufig prozyklisch; einer, der Optionen long ist, genau umgekehrt.
Was daraus folgt: Delta-Hedging ist eine laufende Anpassung, um delta-neutral zu bleiben — und genau diese Anpassung kann den Markt pro- oder antizyklisch bewegen. Manchmal müssen Market Maker zwangskaufen oder -verkaufen, was eine Bewegung noch stärker macht. Sie können den Markt dämpfen oder verstärken: dämpfendes Regime oder verstärkendes Regime. Die praktische Konsequenz für unseren Handel: Wir richten Laufzeit und Haltedauer der Positionen am jeweiligen Regime aus.
Die Kette vom Impuls zur möglichen Rückkopplung lässt sich sauber in Glieder zerlegen — und jedes Glied hat einen anderen Erkenntnisstatus: Der Impuls läuft (beobachtet). Das Delta ändert sich (berechnet). Ein Modell leitet daraus eine Hedge-Anpassung ab (angenommen). Erst danach entstehen zwei mögliche Pfade für die Rückwirkung auf den Kurs (abgeleitet). Diese Trennung ist das Fundament für die Erkenntnisstufen in Abschnitt 5.3.
5.2 Die zwei Regime: Long Gamma dämpft, Short Gamma verstärkt
Unterstellt man dem Dealer-Buch positives Gamma — netto long Optionen —, dann hedgt der Dealer gegen die Bewegung: Er kauft, wenn der Preis fällt, und verkauft, wenn er steigt. Das kann dämpfen; die Volatilität bleibt eher niedrig. Unterstellt man negatives Gamma — netto short Optionen —, hedgt er mit der Bewegung: Er verkauft in fallende und kauft in steigende Kurse. Das kann verstärken; die Volatilität steigt. Beide Richtungen gelten für die jeweils unterstellte Gamma-Lage; Netting, Limits, Instrumentwahl und die tatsächliche Ausführung bleiben offen.
| Long-Gamma-Regime (dämpfend) | Short-Gamma-Regime (verstärkend) | |
|---|---|---|
| Dealer-Buch (Annahme) | netto long Optionen (+Γ) | netto short Optionen (−Γ) |
| Hedge bei steigendem Kurs | verkauft in die Stärke | kauft die Stärke nach |
| Hedge bei fallendem Kurs | kauft die Schwäche | verkauft in die Schwäche |
| Typisches Preisverhalten | Schwankung nimmt ab, Rückkehr zur Mitte, Pinning an grossen Strikes | Schwankung nimmt zu, Ausbrüche, Tempo steigt, Trend-Tage |
| Gefühl im Markt | zäh, mean-reverting, Intraday-Bewegungen versanden | nervös, Bewegungen laufen weg |
| Typische Anpassung | kürzere Haltedauer für Trendtrades, Range-Strategien | Ausbrüche wiegen schwerer, weitere Stops, kleinere Positionen |
Der Kipppunkt zwischen beiden Regimen ist die Stelle, an der der Kontext des Gamma Exposure relevant wird: eine Marke, an der Market Maker ihre Positionen absichern müssen und dabei zu Zwangskäufern oder -verkäufern werden können. In der Fachsprache: der Gamma-Flip. Oberhalb davon wird das Dealer-Buch als long-gamma modelliert (Hedging dämpft), unterhalb als short-gamma (Hedging verstärkt). Der Vorbehalt bleibt: Die Marke ist modelliert, nicht beobachtet.
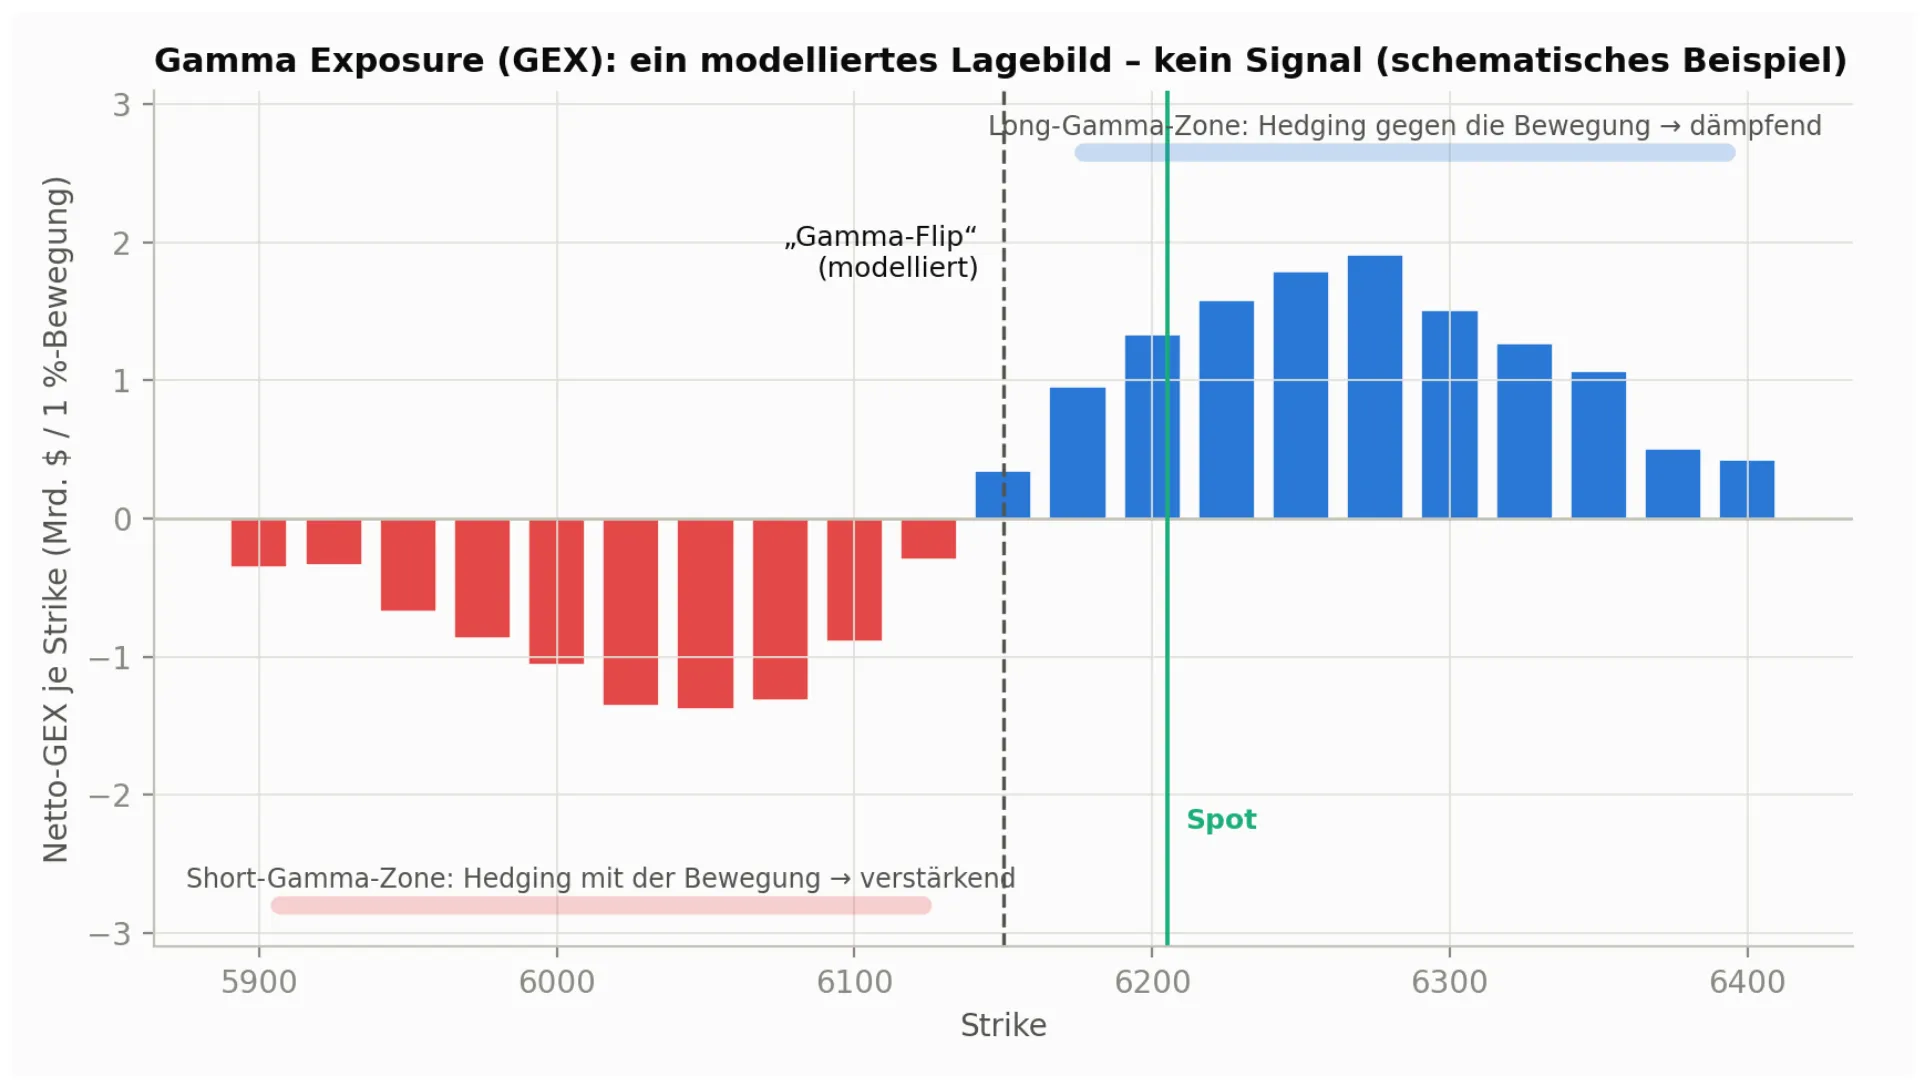
Abbildung 7: ein schematisches GEX-Profil je Strike — positives (dämpfendes) und negatives (verstärkendes) Netto-Gamma unter der üblichen Dealer-Annahme; der Gamma-Flip markiert den modellierten Regimewechsel, der Spot notiert knapp darüber in der Long-Gamma-Zone.
5.3 GEX konkret: was die Kennzahl ist — und was nicht
Ein einzelner Kontrakt beantwortet eine lokale Frage. Sobald man Kontrakte zu einem Buch zusammenfasst, braucht man drei Festlegungen: Strike, Verfall und ein definiertes Universum. Und jede dieser Festlegungen ist eine Auswahl — jede Auswahl eine Annahme. Schon die Entscheidung, welche Strikes und Verfälle in eine GEX-Karte einfliessen, prägt das Ergebnis, bevor überhaupt eine Dealer-Annahme getroffen wurde.
Gamma Exposure (GEX) versucht, das aggregierte Gamma der Dealer-Bücher zu schätzen: Wie viele Aktien oder Futures müssten Market Maker pro 1 % Kursbewegung kaufen oder verkaufen, um delta-neutral zu bleiben? Die Standardrechnung je Optionsserie: GEX ≈ Gamma × Open Interest × Multiplikator × Spot² × 0.01, aufsummiert über alle Strikes und Verfälle — mit einem Vorzeichen je nach unterstellter Dealer-Seite. Die verbreitetste Konvention: Dealer sind long die Calls (Kunden verkaufen Covered Calls) und short die Puts (Kunden kaufen Absicherung) — Call-OI zählt positiv, Put-OI negativ. Andere Anbieter modellieren die Seite pro Trade aus dem Orderfluss. Deshalb veröffentlichen verschiedene Anbieter verschiedene GEX-Werte und Flip-Punkte für denselben Markt.
Damit ein GEX-Lagebild belastbar ist, muss es seine Eingaben offenlegen: Instrument und Spot, Datenquelle und Zeitpunkt des Snapshots, das Verfalluniversum, Modell und Einheit — und die Annahmen zu Position, Vorzeichen und Aggregation. Das Ergebnis ist ein modellierter Kontext mit Zeitstempel: keine beobachtete Dealer-Position, keine Order, kein Signal. Eine Milliardenangabe ohne Instrument, Einheit, Multiplikator und Snapshot-Zeit ist wertlos.
Systematisieren lässt sich das mit den vier Erkenntnisstufen — einer Denkschablone aus dem Schulungsmaterial, die weit über GEX hinaus trägt, weil sie auf jede Markt-Kennzahl anwendbar ist:
| Stufe | Status | Inhalt | Beispiel |
|---|---|---|---|
| 1–2 | Beobachtet | Optionskette, Open Interest, Spot, Zeitpunkt | «Am 6’400er-Call liegen 40’000 Kontrakte OI» — prüfbar |
| 2 | Berechnet | Delta und Gamma im gewählten Modell | «Dieses OI trägt Gamma X im Black-Scholes-Modell» — direkt rechenbar |
| 3–4 | Modelliert | GEX-Aggregation unter dokumentierten Annahmen | «Netto-GEX +2 Mrd. $ je 1 % unter der Annahme Dealer long Calls» |
| 5–6 | Offen | Dealer-Seite, Ausführung, Preiseffekt | «Die Market Maker müssen hier kaufen» — nicht öffentlich beobachtbar |
Kurz: Optionsdaten werden beobachtet, Sensitivitäten berechnet, der GEX-Kontext modelliert — Dealer-Seite, Ausführung und Preiseffekt bleiben offen. Die Grenze gehört an das Objekt: Eine Annahme darf nie wie eine Beobachtung aussehen. Und in der Kette dahinter gilt: Von der Optionsmathematik zur Portfolio-Sensitivität ist direkt rechenbar; von der Inventar-Annahme zur Hedge-Policy ist Annahme oder private Information; vom ausgeführten Flow zur Marktreaktion ist beobachtet oder belegt abgeleitet. Aggregation legt noch keine Dealer-Seite und kein Vorzeichen fest.
5.4 Vanna- und Charm-Flows: die Feinmechanik (Profi)
Dealer-Deltas hängen nicht nur am Kurs. Vanna: Ändert sich die implizite Volatilität, verschieben sich alle Deltas — fällt nach einem Abverkauf die IV, schrumpfen die Deltas der gekauften Puts, und Dealer, die dagegen short Futures hedgen, kaufen zurück: der klassische Vanna-Rückenwind in Erholungsrallyes. Charm: Reiner Zeitablauf lässt OTM-Deltas gegen null schmelzen; in den Tagen vor grossen Verfallsterminen (monatliches OPEX, Quartalsverfall «Triple Witching») erzeugt das systematische, richtungsstabile Hedge-Ströme, die nach dem Verfall abrupt wegfallen — weshalb Indexmärkte nach OPEX häufig befreiter laufen. Beide Effekte sind wie GEX modellierte Kontexte, keine Garantien; sie erklären aber, warum Verfallstage und IV-Schocks eigene Marktphasen sind.
5.5 Die Grenzen: GEX allein erklärt keinen Kursweg
Die beiden Regime aus 5.2 sind Modellfälle: Sie zeigen einen Mechanismus, beweisen aber weder Ursache noch Richtung. Das Schulungsmaterial von MarketLab × ATAS bringt es auf ein Bild: «Wenn sich die Spannen verengen, ist das wie eine geschüttelte Colaflasche: Die Energie ist da. Die Richtung ist es nicht.» Belastbar ist deshalb nur der Satz: Ein modelliertes Risikolagebild kann Kontext liefern. Ob dieser Kontext im Preisverhalten relevant wird, entscheiden Marktphase, Liquidität und tatsächlich ausgeführte Aktivität. Vier Einflussfelder, keine Monokausalität: GEX (Modellkontext), News (Impuls), Liquidität (Umgebung), Flow und Regime (Ausführung).
- Statisches Open Interest: Das offizielle OI ist ein Vortages-Snapshot. Bei über 50 % 0DTE-Anteil entsteht ein Grossteil des heutigen Gammas intraday und steht in keiner OI-Tabelle — klassische GEX-Karten sind für 0DTE-Märkte strukturell blind, sofern sie nicht Orderfluss modellieren.
- Vorzeichen-Annahme: Ob Dealer eine Serie long oder short sind, ist private Information. Dieselben Daten ergeben unter anderen Annahmen andere Flip-Punkte — verschiedene Anbieter, verschiedene Karten.
- Netting und Instrumentwahl: Gehedgt wird über das Gesamtbuch (Index, ETF, Futures, Einzelaktien), nicht je Strike. Grösse und Timing der tatsächlichen Hedge-Trades werden nie veröffentlicht.
- Kein Richtungssignal: GEX beantwortet «Wie könnte sich Bewegung anfühlen?» (zäh oder explosiv), niemals «Steigt oder fällt der Markt?».
5.6 Drei Sätze, die du überall lesen wirst — und der saubere Umgang damit
Drei Standardsätze der GEX-Szene muss man sezieren können: Jeder hat einen wahren Kern und eine Behauptung obendrauf. Trennt man beides, bleibt eine Aussage übrig, mit der man arbeiten kann.
| Satz | Wahrer Kern | Die unbelegte Zutat |
|---|---|---|
| «Gamma Wall» | die Verdichtung von OI und Gamma an einem Strike auf der Karte | dass der Markt dort halten muss |
| «Der Strike zieht den Kurs an» | der Modellkontext — Pinning ist im Long-Gamma-Regime plausibel | die Anziehungskraft als Naturgesetz |
| «Die Market Maker stehen short» | der gemeldete Bestand — das OI existiert | die Seite — sie steht in keiner öffentlichen Datenreihe |
Der Prüfprozess, mit dem wir eine GEX-Karte lesen, hat drei Schritte. Hypothese: Hier liegt ein modellierter Kontext — mehr steht nicht in der Karte. Beobachtung: Was zeigt der Footprint an dieser Zone — Absorption, Anschlussinitiative, wie verläuft das kumulative Delta? Gegenbefund: Welche Beobachtung würde die Hypothese schwächen? Diese Antwort gehört vor die Zone, nicht danach. Dazu die Datenklassen auseinanderhalten: Der Expected Move sagt, wie weit der modellierte Raum reicht; das Open Interest, welche offenen Kontrakte gemeldet sind; GEX, welche Annahmen den Kontext erzeugen; die Preisstruktur, was tatsächlich gehandelt wurde. Keine Ebene liefert allein Richtung, Dealer-Seite oder Kausalität — das Preisverhalten bleibt die Prüfung.
Für die Praxis in einem Satz: GEX sagt dir, wie der Boden beschaffen ist, nicht wohin du läufst. In modellierten Long-Gamma-Zonen passen eher Strategien, die Bewegung verkaufen (Rückkehr zur Mitte); in Short-Gamma-Zonen wiegen Ausbrüche schwerer, und wir fahren das Risiko kleiner — beides gilt nur, solange der tatsächlich ausgeführte Marktflow die Annahme bestätigt.
Teil 6 — Strategien: der Werkzeugkasten
Jede Optionsstrategie ist eine Kombination aus höchstens vier Bausteinen — den vier Grundpositionen aus Teil 1, gegebenenfalls plus Basiswert. Entscheidend ist nicht, möglichst exotische Konstruktionen zu kennen, sondern zu jeder Marktmeinung das passende Werkzeug zu greifen. Die Meinung hat dabei immer zwei Dimensionen: Richtung (rauf, runter, seitwärts) und Volatilität (kommt mehr Bewegung als eingepreist — oder weniger?).
| Marktmeinung | IV zu niedrig (Bewegung kaufen) | IV zu hoch (Bewegung verkaufen) |
|---|---|---|
| Bullisch | Long Call, Bull-Call-Spread, LEAPS | Short Put (cash-secured), Bull-Put-Spread, Covered Call |
| Bärisch | Long Put, Bear-Put-Spread | Bear-Call-Spread (Credit) |
| Neutral / Range | Long Straddle oder Strangle, Kalender-Spread (Front billig) | Iron Condor, Butterfly, Short Straddle oder Strangle (nur Profis) |
| Nur Absicherung | Protective Put, Collar | — |
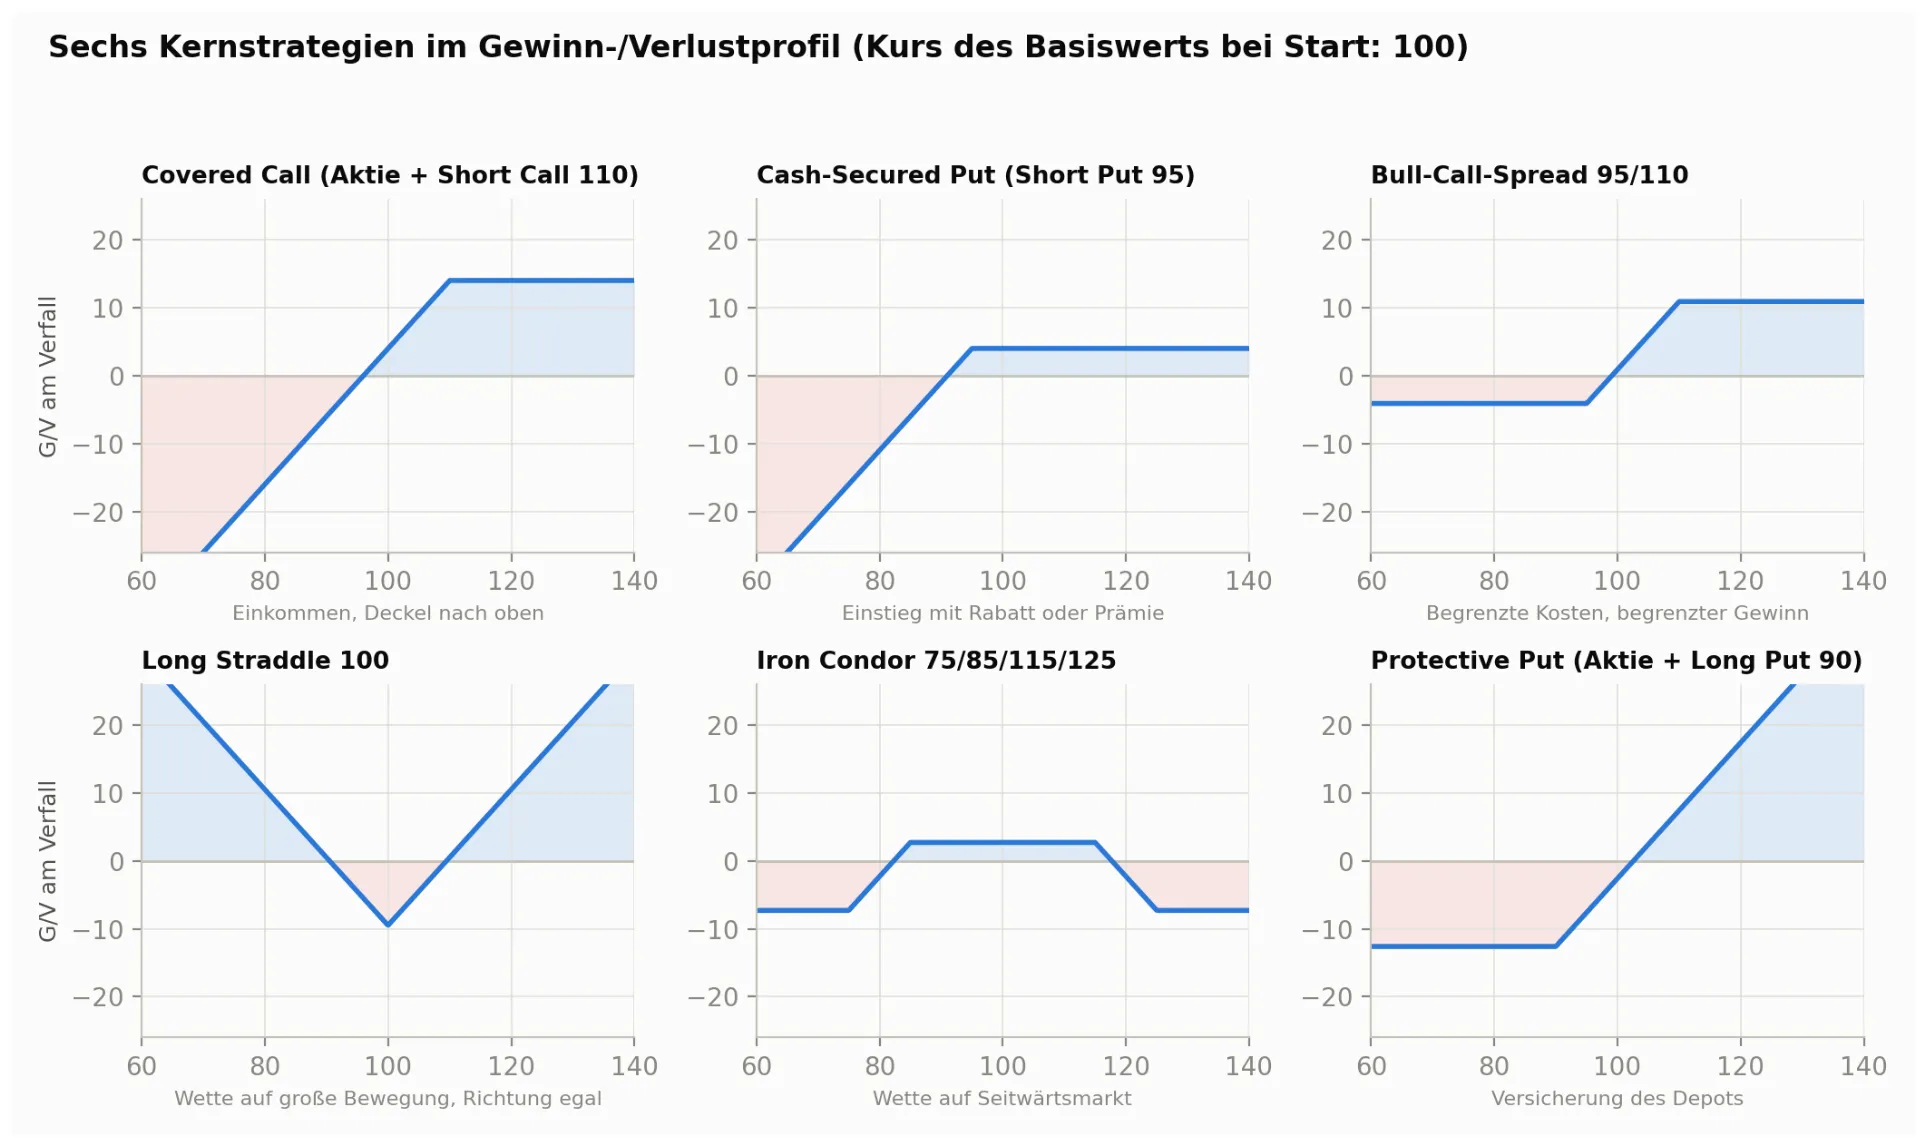
Abbildung 8: sechs Kernstrategien im Gewinn-Verlust-Profil am Verfall. Jedes «Dach» ist verkaufte Bewegung (Theta-Einnahme, Gamma-Risiko), jedes «Tal» gekaufte Bewegung (Theta-Kosten, Gamma-Chance).
6.1 Die Einsteiger-Vier
- Long Call / Long Put: die direkteste Wette. Geeignet, wenn man Richtung und Timing hat und die IV nicht überhitzt ist. Erfahrene Käufer bevorzugen Optionen etwas im Geld (Delta 0.60–0.70) mit mehr Restlaufzeit gegenüber billigen weit-OTM-Lotterielosen — die sterben an Theta.
- Covered Call: Aktienbestand plus verkaufter Call darüber. Aus Bestand wird Einkommen; bezahlt wird mit dem Verzicht auf Kursgewinne oberhalb des Strikes. Standardwerkzeug in Seitwärtsmärkten — und 2026 bei teurer Einzelaktien-IV (Teil 3.5) mit entsprechend hohen Prämien.
- Cash-Secured Put: verkaufter Put mit hinterlegtem Kaufpreis. Zwei Ausgänge: Entweder man kassiert die Prämie — oder man bekommt die Aktie, die man ohnehin wollte, mit Rabatt. Gefährlich nur, wenn man Puts auf Aktien schreibt, die man nicht besitzen will.
- Protective Put: die Versicherung. Kostet laufend Prämie (ein Schleppanker für die Rendite), verwandelt aber das Depot-Risiko in eine kalkulierbare Selbstbeteiligung. Variante Collar: Put-Kauf durch Call-Verkauf finanzieren — Absicherung fast zum Nulltarif, gegen Deckelung nach oben.
6.2 Spreads: Risiko gegen Prämie tauschen
Ein Spread kombiniert gekaufte und verkaufte Optionen desselben Typs. Damit kauft man sich von den beiden Extremen frei: Der Debit-Spread (etwa ein Bull-Call-Spread 95/110) verbilligt die Richtungswette und senkt den Break-even — bezahlt mit gedeckeltem Gewinn. Der Credit-Spread (etwa ein Bear-Call-Spread: Call 110 verkaufen, Call 120 kaufen) ist die Stillhalterposition mit eingebauter Versicherung: maximaler Verlust gleich Strike-Abstand minus Prämie, definiert und margin-schonend. Credit-Spreads mit rund 30-Delta-Shorts und 30–45 Tagen Laufzeit sind das Brot-und-Butter- Geschäft vieler Einkommenshändler. Kalender- und Diagonal-Spreads handeln zusätzlich die Zeitachse: kurze Laufzeit verkaufen, lange kaufen — sie leben davon, dass Theta vorn schneller brennt als hinten, und von einem Anstieg der IV in der langen Laufzeit.
6.3 Volatilitäts-Strategien
- Long Straddle / Strangle: Call und Put gleichzeitig kaufen (Straddle am Geld, Strangle mit OTM-Strikes). Wette: Die Bewegung wird grösser als der Expected Move — Richtung egal. Teuer, doppeltes Theta; funktioniert vor Katalysatoren nur, wenn man vor dem IV-Anstieg einsteigt (Teil 8.2).
- Short Strangle / Short Straddle: die Stillhalter-Maximalform: beide Seiten verkaufen, Prämie doppelt, Risiko theoretisch unbegrenzt. Nur mit viel Kapital, Portfolio-Margin und hartem Risikomanagement — ein einziges Ereignis kann Jahre an Prämien löschen.
- Iron Condor: der Short Strangle mit Airbags: zusätzlich je einen weiter entfernten Flügel kaufen. Definiertes Risiko, klassische Range-Strategie — Strikes liegen üblicherweise ausserhalb des Expected Move. Passt am ehesten zum modellierten Long-Gamma-Regime, in dem der Markt festgenagelt wirkt.
- Butterfly: Präzisionswette auf ein Kursziel zum Verfall (Body am Zielstrike). Sehr günstig, grosser Hebel auf Pinning — beliebt an Verfallstagen und im 0DTE-Handel.
6.4 Systematisch stillhalten: das Wheel
Das Wheel verbindet die beiden Einsteiger-Stillhalterstrategien zu einem Kreislauf: (1) Cash-Secured Puts auf eine gewünschte Qualitätsaktie schreiben, bis man zugeteilt wird → (2) auf den Bestand Covered Calls schreiben, bis die Aktie abgerufen wird → zurück zu (1). Die Idee: Für das Warten fliesst laufend Prämie. Die ehrliche Risikobetrachtung: Das Wheel ist eine verkleidete Long-Position mit Prämienpolster — im Crash verliert es mit, und die Prämien decken nur einen Bruchteil. Es passt zu Aktien, die man auch ohne Optionen halten würde.
6.5 Profi-Ecke: Griechen-Handel statt Richtungshandel
Delta-neutral und Gamma-Scalping. Wer einen Straddle kauft und das Delta laufend mit dem Basiswert neutralisiert, handelt reine Bewegung gegen Zeit: Jeder Zickzack erlaubt es, unten zu kaufen und oben zu verkaufen — +Gamma zwingt einen mechanisch dazu —, die Scalps müssen nur das tägliche Theta übertreffen. Das ist exakt das Spiegelbild des Market-Maker-Geschäfts aus Teil 5 und die praktischste Art, die Regime-Logik zu verinnerlichen: Realisierte Volatilität grösser als implizite — +Gamma gewinnt; realisierte kleiner als implizite — der Stillhalter gewinnt. Ratio- und Backspreads verschieben Gamma-Vorzeichen über Strikes (etwa einen Call verkaufen, zwei weiter OTM kaufen: Credit plus Explosionsgewinn bei grossem Move). Dispersion (Teil 3.5) handelt Index- gegen Einzelaktien-Vol. Gemeinsame Voraussetzung: Portfolio-Margin, enge Spreads, automatisiertes Risikomonitoring — nichts davon ist ein Wochenendprojekt.
Strategie-Auswahl in drei Fragen. (1) Was ist meine Richtungsthese — und was ihr Gegenbefund? (2) Ist die eingepreiste Bewegung (IV, Expected Move) eher zu hoch oder zu niedrig? (3) Welche Konstruktion verliert am wenigsten, wenn ich mich irre? Wer Frage 3 nicht beantworten kann, hat keine Strategie, sondern eine Hoffnung.
Teil 7 — Risiko, Prozess und Praxis
7.1 Die Risiko-Landkarte
Die wichtigste Trennlinie im Optionshandel verläuft nicht zwischen Call und Put, sondern zwischen definiertem und undefiniertem Risiko. Long-Optionen und Debit- oder Credit-Spreads haben einen exakt bezifferbaren Maximalverlust. Ungedeckte Short-Calls haben theoretisch unbegrenztes Risiko, ungedeckte Short-Puts das volle Kursrisiko bis null — und beide werden in Stressphasen zusätzlich von explodierender IV und Margin-Calls getroffen. Squeezes (GameStop 2021: +2’400 % in Wochen) haben Stillhalter ruiniert, die konservativ Prämie verdienen wollten. Undefiniertes Risiko setzt Erfahrung, Überdeckung und einen Plan für das Worst-Case-Gap voraus.
- Totalverlust ist der Normalfall, nicht der Unfall: Die Mehrheit aller gekauften OTM-Optionen verfällt wertlos. Wir wählen die Positionsgrösse so, dass 100 % Verlust eingeplant sind.
- Liquiditätsrisiko: Breite Spreads sind ein stiller Performance-Killer. Wir handeln nur liquide Serien (enges Bid/Ask, hohes OI), immer mit Limit-Orders und Kombinationen als eine Spread-Order statt einzelner Legs.
- Gap-Risiko: Optionen schützen nicht vor Kurslücken über Nacht — Stops in Optionen funktionieren nicht wie in Aktien, weil der Optionspreis springt. Risikobegrenzung liegt deshalb in der Struktur (Spreads statt nackter Shorts), nicht in der Stop-Order.
- Assignment-Risiko: Amerikanische Short-Optionen können jederzeit zugeteilt werden — praktisch relevant bei ITM-Calls unmittelbar vor der Dividende (Ausübung lohnt, wenn die Dividende den restlichen Zeitwert übersteigt) und bei tief ITM-Puts. Wer den Basiswert nicht abnehmen oder liefern kann, rollt oder schliesst die Position vorher.
- Pin Risk: Notiert der Kurs am Verfallstag exakt am Short-Strike, ist unklar, ob zugeteilt wird — man startet ungewollt mit einer Aktienposition ins Wochenende. Wir schliessen ATM-Shorts am Verfallstag deshalb aktiv.
- Modell- und Datenrisiko: Griechen, Expected Move und GEX sind Modellwerte. Wer sie als Beobachtungen behandelt, verletzt die Erkenntnisstufen aus Teil 5 — und bezahlt es irgendwann.
7.2 Positionsgrössen und Money Management
Die Arithmetik des Ruins ist bei Optionen unerbittlich, weil Hebel und Totalverluste zusammenkommen. Unsere Leitplanken: Wir riskieren pro Einzeltrade höchstens 1–2 % des Kontos (bei Long-Optionen die volle Prämie); Stillhalter-Portfolios sind so dimensioniert, dass auch ein Drei-Sigma-Tag nicht mehr als einen definierten Anteil kostet; die Buying Power reizen wir nie aus (Faustregel: unter 50 % Auslastung, damit Vol-Expansion Platz hat); korrelierte Positionen zählen als eine Position — zehn Tech-Credit-Spreads sind ein einziger Trade auf die Nasdaq. Und: Gewinne bei Stillhalterstrategien realisieren wir systematisch früh (verbreitete Praxis: Schliessen bei 50 % des maximalen Gewinns), statt für die letzten Cents das volle Gamma-Risiko in den Verfall zu tragen.
7.3 Der Arbeitsstandard: Lagebild → Risiko → Gegenbefund → Entscheidung
Mechanik allein reicht nicht. Gamma beschreibt modellierten Druck; den Kurs entscheidet der reale Markt. Unser Arbeitsstandard, den wir aus der Ausbildung bei MarketLab × ATAS übernommen haben, hat deshalb vier Schritte: Lagebild — welche Modellannahme soll geprüft werden? Risiko — was verändert sich, wenn die Annahme nicht trägt? Gegenbefund — welche Beobachtung widerlegt die Arbeitshypothese? Entscheidung — beobachten, kein Trade oder nach eigenem Plan handeln. Beobachtung, No-Trade und ein eigener Exit-Plan bleiben dabei getrennte Entscheidungen.
Dieser Prozess ist bewusst unspektakulär — und genau deshalb wertvoll. Er zwingt zu drei Dingen, die verlierende Händler systematisch auslassen: die eigene These vor dem Einstieg falsifizierbar zu machen («Was müsste ich sehen, damit sie nicht stimmt?» — und diese Antwort gehört vor die Zone, nicht danach), das Risiko in Zahlen statt in Gefühlen zu fassen, und «kein Trade» als vollwertiges Ergebnis zu akzeptieren. In Kombination mit einem Journal (Einstieg, These, Gegenbefund, Ausstieg, Lehre) entsteht daraus das, was Privathändler am ehesten selbst in der Hand haben: Disziplin gegenüber allen, die sie nicht haben.
Unsere Checkliste vor jedem Trade: These und Zeithorizont? Gegenbefund definiert? IV-Kontext geprüft (billig oder teuer, Termin-Ereignisse)? Struktur mit definiertem Risiko? Positionsgrösse unter dem Limit? Exit für Gewinn und Verlust notiert? Fehlt eine Antwort, lautet das Ergebnis: kein Trade.
7.4 Broker, Freigaben, Handwerk
- Broker und Freigabestufen: Für echten Optionshandel braucht es einen Broker mit Zugang zu den US-Optionsbörsen oder zur Eurex. Stufen: 1 Covered Calls und Cash-Secured Puts → 2 Long-Optionen → 3 Spreads → 4/5 ungedeckte Shorts. Erfahrene Händler lassen nur so hoch freischalten, wie ihr Risikomanagement trägt.
- Ordertypen: Wir arbeiten ausschliesslich mit Limit-Orders; Spreads geben wir als Kombinationsorder auf (ein Preis für das Paket); bei illiquiden Serien beginnen wir mittig zwischen Bid und Ask und geben in Cent-Schritten nach.
- Papertrading: Jede neue Strategie läuft bei uns zuerst 20–30 Trades im Demokonto oder mit Minimalgrösse — nicht um Gewinne zu üben, sondern Abläufe: Rollen, Assignments, Margin-Verhalten, Verfallstage.
- Werkzeuge: Options-Chain und Griechen liefert jeder gute Broker; für Vol-Analyse und GEX-Lagebilder existieren Spezialdienste (SpotGamma, Unusual Whales und andere) — deren Karten sind modellierte Kontexte im Sinne von Teil 5.5 und genau so zu behandeln.
Teil 8 — Spezialthemen: 0DTE, Earnings, LEAPS, Krypto
8.1 0DTE: der Markt, der jeden Tag neu geboren wird
0DTE (zero days to expiration) bezeichnet Optionen am letzten Handelstag ihres Lebens. Seit die Cboe 2022 für SPX tägliche Verfälle eingeführt hat, ist daraus der prägendste Strukturwandel des modernen Optionsmarkts geworden: 2026 werden täglich über 20 Millionen 0DTE-Kontrakte gehandelt (+46 % zum Vorjahr); bei SPX-Optionen stellen sie seit 2025 konstant um die 55–60 % des Volumens. Getrieben wird das von beiden Seiten: Institutionen nutzen 0DTE für präzises Intraday-Hedging und Prämienverkauf, Retail für billige Richtungswetten — seit Neobroker Indexoptionen für alle freigeschaltet haben.
Die Mechanik ist Extremsport der Griechen: Prämien sind winzig, Gamma ist maximal (Delta springt zwischen 0 und 1), Theta verbrennt im Stundentakt, Vega spielt kaum noch eine Rolle. Ein 0DTE-Käufer besitzt ein Lotterielos mit Hebeln von 50:1 und mehr — die grosse Mehrheit dieser OTM-Lose verfällt wertlos. Der 0DTE-Verkäufer sammelt hohe annualisierte Prämien, steht aber jeden Tag im maximalen Gamma-Risiko: Eine Nachmittagsbewegung von 1.5 % kann Wochen an Einnahmen löschen. Für die Marktstruktur bedeutet 0DTE zudem: Das relevante Gamma entsteht intraday und taucht in keiner Open-Interest-Statistik des Vortages auf — klassische GEX-Karten (Teil 5.5) unterschätzen die tatsächlichen Hedge-Ströme systematisch. Debattiert wird seit Jahren, ob 0DTE die Volatilität verstärkt; die Cboe-Daten zeigen bislang eher ausgeglichene Käufer- und Verkäuferströme — die Warnung vor dem «Volmageddon durch 0DTE» ist bisher Theorie geblieben, das Potenzial für Rückkopplungsschleifen an Extremtagen aber real.
8.2 Earnings-Trades und der IV-Crush
Vor Quartalszahlen steigt die implizite Volatilität der nahen Verfälle systematisch an — das Ereignisrisiko wird eingepreist. Unmittelbar nach den Zahlen kollabiert sie: der IV-Crush. Konsequenz: Wer vor Earnings Long-Optionen kauft, braucht eine Bewegung, die den eingepreisten Move (etwa der Preis des ATM-Straddles der Ereignis-Serie) übertrifft — «die Richtung stimmt, aber ich verliere trotzdem» ist hier der häufigste Anfängerschock. Beispiel: Aktie 100, Straddle vor den Zahlen 8 $ (eingepreister Move ±8 %). Die Aktie steigt auf 105 — der Call allein mag tragen, der Straddle verliert, denn 5 % Bewegung minus IV-Crush schlagen 8 $ Einsatz nicht. Profis handeln Earnings deshalb überwiegend von der Verkaufsseite (Iron Condors ausserhalb des eingepreisten Moves) oder über Kalender-Strukturen — und akzeptieren, dass gelegentliche Ausreisser-Quartale Teil der Rechnung sind.
8.3 LEAPS und Stock Replacement
LEAPS (Long-Term Equity Anticipation Securities) sind Optionen mit Laufzeiten bis zu drei Jahren. Ein tief im Geld liegender LEAPS-Call (Delta rund 0.80) bildet die Aktie fast eins zu eins ab, bindet aber nur einen Bruchteil des Kapitals — Stock Replacement: Aktienexposure mit definiertem Maximalverlust. Auf einen LEAPS-Call lassen sich zudem kurzlaufende Calls verkaufen (Poor Man’s Covered Call): die Covered-Call-Logik mit kleinem Kapitaleinsatz. Zu beachten: LEAPS tragen viel Vega (das Vol-Niveau beim Einstieg zählt), haben breitere Spreads, und der Zeitwertanteil will über die Haltedauer verdient werden.
8.4 Krypto-Optionen: Deribit, CME und die ETF-Schiene
Stand August 2026. Der Krypto-Optionsmarkt ist erwachsen geworden — und institutionell. Deribit, die historische Heimat der BTC- und ETH-Optionen, wickelte 2025 rund 1.9 Billionen $ Volumen ab (etwa 80 % davon institutionell) und wurde im August 2025 für 2.9 Milliarden $ von Coinbase übernommen. Bei Ethereum-Optionen hält Deribit weiter über 90 % Marktanteil. Parallel wachsen die regulierten US-Schienen: Im April 2026 überholte das Open Interest der Optionen auf BlackRocks Bitcoin-ETF IBIT (27.6 Milliarden $) erstmals Deribits BTC-Optionen (26.9 Milliarden $) — Bitcoin-Optionen sind damit endgültig im regulierten US-Mainstream angekommen. Dazu kommen CME-Optionen auf BTC- und ETH-Futures (seit Oktober 2025 auch SOL und XRP).
- Besonderheiten gegenüber Aktienoptionen: Handel rund um die Uhr (Deribit) oder fast; auf Deribit inverse Kontrakte — Prämien und Abrechnung in BTC/ETH statt Dollar, was die Gewinnrechnung verzerrt (Gewinne in fallender Coin-Währung); europäischer Stil, Barausgleich; Strike-Raster in Tausenderschritten.
- Volatilität: Die BTC-IV (Index DVOL) lag Anfang 2026 um 45 — nach 63 im November-Einbruch 2025; das ist die dreifache Aktienindex-Vol, aber der klare Trend geht seit Jahren abwärts (Institutionalisierung, Covered-Call-ETFs auf BTC).
- Verfallstermine: Die letzten Freitage im Monat und besonders die Quartalsverfälle bündeln riesige Open-Interest-Mengen — der Jahresend-Verfall am 26. Dezember 2025 umfasste 27 Milliarden $ Nominal, gut die Hälfte des damaligen Deribit-OI. Auch der Quartalsverfall vom 26. Juni 2026 fällt in diese Kategorie: ein Termin, an dem Max-Pain- Überlegungen, Dealer-Positionierung und Verfalls-Flows (Teil 5) zusammenlaufen.
- Max Pain: der Strike, an dem die Summe der Auszahlungen an Optionskäufer minimal wäre. Beliebte Verfallstags-Heuristik — methodisch aber exakt das, was dieser Text eine Zutat nennt: Der wahre Kern ist die OI-Verteilung (beobachtet), die Anziehungskraft ist Modellkontext, kein Naturgesetz.
8.5 Über Aktien hinaus: Futures-Optionen, FX, FLEX
Dieselbe Mechanik trägt durch alle Anlageklassen: Optionen auf Futures (CME, Eurex) sind der Standard für Rohstoffe, Zinsen und Währungen — mit SPAN-Marginierung und teils eigenem Ausübungsverhalten; der FX-Optionsmarkt läuft überwiegend OTC zwischen Banken und prägt mit Risk Reversals und Butterflies die Vol-Sprache; FLEX-Optionen erlauben börsengeclearte Kontrakte mit frei wählbarem Strike und Verfall und wachsen (+47 % 2026) vor allem als Baustein der boomenden Buffer- und Defined-Outcome-ETFs; Zertifikate und strukturierte Produkte im deutschsprachigen Raum sind letztlich verpackte Optionsstrategien — wer diesen Text verstanden hat, kann jedes Bonus-Zertifikat in seine Optionsbausteine zerlegen und die Marge des Emittenten selbst nachrechnen.
Teil 9 — Zum Schluss: Fehler, Lernpfad, Glossar, Quellen
9.1 Die zehn teuersten Anfängerfehler
- Billige OTM-Optionen stapeln: «Nur 0.30 $!» ist kein Schnäppchen, sondern eine niedrige Trefferwahrscheinlichkeit mit Theta-Brandbeschleuniger.
- Vor Earnings Long-Optionen kaufen und den IV-Crush bezahlen (Teil 8.2).
- Position zu gross: Ein einziger Totalverlust wirft das Konto um Monate zurück — die verbreitete Leitplanke liegt bei 1–2 % Risiko pro Trade.
- Market-Orders in illiquiden Serien: Der Spread ist ein sofortiger, sicherer Verlust.
- Ungedeckt Optionen schreiben, «weil es fast immer klappt» — bis zum ersten Squeeze oder Gap.
- Kein Exit-Plan: Gewinne verwalten und Verluste aussitzen ist die Verlierer-Asymmetrie; wir legen beide Exits vor dem Einstieg fest.
- Den Optionstyp mit der Richtung verwechseln: Call ist nicht bullisch, Put nicht bärisch — die Position macht die Richtung (Teil 1.2); und Long ist +Gamma, Short ist −Gamma (Teil 2.2).
- Modell für Beobachtung halten: «Die Gamma Wall hält» ist eine Annahme mit Zutat — die Erkenntnisstufen (Teil 5.3) gelten für jede Kennzahl.
- In der falschen Vol handeln: Bewegung kaufen, wenn die IV historisch teuer ist, oder stillhalten, wenn sie spottbillig ist — wir prüfen deshalb vorab den IV-Kontext (IV-Rank, Terminstruktur).
- Ohne Journal handeln: Wer Einstieg, These, Gegenbefund und Ergebnis nicht dokumentiert, kann aus 100 Trades nichts lernen — und wiederholt Fehler im Kreis.
9.2 Wie ein Lernpfad aussehen kann
So beschreiben ihn die meisten, die den Weg sauber gegangen sind, und so halten wir ihn für sinnvoll. Phase 1 — Verstehen (2–4 Wochen): die Mechanik aus Teil 1–3, dazu das tägliche Beobachten einer Options-Chain — Preise, Griechen, IV —, ohne zu handeln; Expected Moves werden notiert und später mit der Realität verglichen. Phase 2 — Simulieren (1–3 Monate): Papertrading mit festem Prozess (Checkliste aus Teil 7.3), je 20–30 Trades Covered Calls und Cash-Secured Puts sowie Credit-Spreads, alles im Journal. Phase 3 — Klein real (ab Monat 3–6): kleinste Grössen, nur definiertes Risiko, höchstens zwei Strategien; das Journal wird monatlich gegen die Fehlerliste in 9.1 gelesen. Phase 4 — Vertiefen: Griechen-Management (Rollen, Adjustments), Vol-Analyse, Regime-Denken aus Teil 5 — und erst dann, falls überhaupt, undefinierte Risiken. Der Arbeitsstandard aus Teil 7 bleibt dabei die Leitplanke: Lagebild, Risiko, Gegenbefund — und «kein Trade» ist ein Ergebnis.
9.3 Glossar
Assignment — Zuteilung einer Ausübung an einen Stillhalter · ATM/ITM/OTM — am, im, aus dem Geld (Teil 1.3) · Backwardation — fallende IV-Terminstruktur (Stress) · Barausgleich — Cash-Settlement statt Lieferung (Indexoptionen) · Break-even — Kurs, ab dem eine Position am Verfall profitabel ist · Charm — Delta-Änderung durch Zeitablauf · Contango — steigende IV-Terminstruktur (Normalzustand) · Covered Call — Aktie plus verkaufter Call · Credit/Debit — erhaltene beziehungsweise gezahlte Nettoprämie · Delta — Kurssensitivität, Aktienäquivalent (Teil 2.1) · DVOL — Deribit-Volatilitätsindex für BTC · Expected Move — eingepreiste ±1σ-Spanne (Teil 3.2) · FLEX-Option — börsengeclearte Option mit frei wählbaren Konditionen · Gamma — Änderungsrate des Deltas (Teil 2.2) · Gamma-Flip — modellierter Übergang zwischen Long- und Short-Gamma-Regime (Teil 5.2) · GEX — Gamma Exposure, modelliertes Dealer-Gamma-Lagebild (Teil 5.3) · IV — implizite Volatilität (Teil 3.1) · IV-Crush — Vol-Kollaps nach Ereignissen (Teil 8.2) · IV-Rank — aktuelle IV relativ zu ihrer Jahresspanne · LEAPS — Langläufer-Optionen (Teil 8.3) · Margin — hinterlegte Sicherheit für Short-Positionen · Market Maker — professioneller Liquiditätsgeber (Teil 4.3) · Max Pain — Strike minimaler Käufer-Auszahlung am Verfall (Teil 8.4) · Moneyness — Lage des Strikes zum Kurs · Multiplikator — Kontraktgrösse (100 Aktien; ODAX 5 € pro Punkt) · 0DTE — Option am Verfallstag (Teil 8.1) · OI (Open Interest) — offene Kontrakte, gemeldeter Bestand · OPEX — Options-Verfallstermine · Pin Risk — Zuteilungsunsicherheit am Strike (Teil 7.1) · Prämie — Optionspreis · Put-Call-Parität — feste Preisbeziehung C − P = S − K·e^(−rT) (Teil 2.5) · Rho — Zinssensitivität · Skew — IV-Schiefe über Strikes (Teil 3.3) · Stillhalter — Optionsverkäufer · Straddle/Strangle — beidseitige Vol-Positionen (Teil 6.3) · Theta — Zeitwertverfall pro Tag (Teil 2.3) · Vanna — Delta-Änderung durch IV-Änderung (Teil 5.4) · Vega — IV-Sensitivität (Teil 2.4) · VIX — 30-Tage-IV des S&P 500 (Teil 3.4) · Wheel — Stillhalter-Kreislauf (Teil 6.4) · Zeitwert — Optionspreis minus innerer Wert (Teil 1.3).
9.4 Quellen und Materialgrundlage
Schulungsmaterial und Mitschriften: Webinar-Folien von MarketLab × ATAS (Module: Grundlagen und Optionsrollen, die vier Griechen, Optionsgriechen 01 und 02, Lernbeispiel Long Call, vom Kontrakt zum Buch, Methodik vor Karte, GEX-Erkenntnisstatus, Market Maker Grundlage und Funktionsrolle, Gamma Hedging-Regime, Strike- und GEX-Raum, Denkfehler, Einflussfelder, Arbeitsstandard) sowie zwei handschriftliche Notizseiten aus eigener Mitschrift. Die Mechanik der Hedging-Regime, die Erkenntnisstufen und der Arbeitsstandard gehen auf dieses Material zurück; sie sind hier in eigenen Worten wiedergegeben, inhaltlich geprüft, ergänzt und in den Gesamtkontext eingeordnet.
Internetrecherche (Abruf 25. August 2026): OCC, Annual 2025 and December 2025 Volume (theocc.com/newsroom): 15.2 Milliarden Kontrakte 2025, Segmentaufteilung, Tagesdurchschnitt · Cboe Insights, «State of the Options Industry Q2 2026»: Tagesdurchschnitt 72.8 Millionen, 18-Milliarden- Hochrechnung, 0DTE über 20 Millionen pro Tag (+46.2 %), SPX-Anteil 81 %, FLEX +47 %, Abschaffung der PDT-Regel, Blocktrades · Cboe Insights, «SPX 0DTE Options Jumped to Record 56 % Share in Feb» (2025) · SpotGamma, «Gamma Exposure (GEX)»: GEX-Formel, Vorzeichenkonventionen, Gamma-Flip, Limitationen, 0DTE-Anteil rund 59 % (2025) · Penn Mutual Asset Management, «The S&P 500 Index Is Calm. Its Stocks Aren’t.» (20.08.2026): VIX 15.84 gegen Langfristschnitt 19.60, VIXEQ 49.98 (98. Perzentil), Rekord-Dispersion 34.14, Korrelations-Perzentile · TradingKey / Barchart (17.–19.08.2026): VIX-Jahrestief 14.2 intraday am 17.08., Jahreshoch 35.3, März-Spitze 31.65 · NYSE Data Insights, «U.S. equity options market models»: Börsenfamilien und Anzahl der US-Optionsbörsen · CoinLaw, «Options Market in Crypto Statistics 2026»: IBIT-OI 27.61 Milliarden $ gegen Deribit 26.9 Milliarden $, Deribit-Jahresvolumen rund 1.875 Billionen $, Coinbase-Übernahme, DVOL, Verfall 26.12.2025 · Eurex, Kontraktspezifikationen ODAX/ODAP, OESX/OEXP · ergänzend Wikipedia/MarketsWiki zu Susquehanna, Bloomberg Law zum Wettbewerb der Optionsmarket-Maker, NYSE/BMLL zu Retail-Trends, Cboe/JLN zu Volumenrekorden.
Rechtlicher Hinweis
Dieser Text dient ausschliesslich der Ausbildung und Information. Er ist keine Anlageberatung, keine Steuerberatung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten. Optionen sind Hebelprodukte: Totalverlust der Prämie ist beim Kauf jederzeit möglich, ungedeckte Verkaufspositionen können Verluste weit über dem eingesetzten Kapital verursachen. Alle Zahlen sind sorgfältig recherchiert (Stand 25. August 2026), können sich aber ändern; Modelle wie GEX sind annahmebasierte Kontexte, keine Beobachtungen. Handle nur mit Kapital, dessen Verlust du tragen kannst — und nach deinem eigenen, schriftlichen Plan.
Schlusswort. Der vielleicht wichtigste Gedanke dieser Analyse steht in Teil 7: Gamma beschreibt modellierten Druck, den Kurs entscheidet der reale Markt. Genau in dieser Haltung liegt der Unterschied zwischen jemandem, der Kennzahlen nachläuft, und jemandem, der Märkte versteht: Mechanik lernen, Annahmen kennzeichnen, Beobachtungen prüfen — und diszipliniert nur dann handeln, wenn Lagebild, Risiko und Gegenbefund zusammenpassen. Der Optionsmarkt ist das transparenteste Labor, das die Finanzmärkte dafür zu bieten haben.